


 فيسبوك
 واتساب

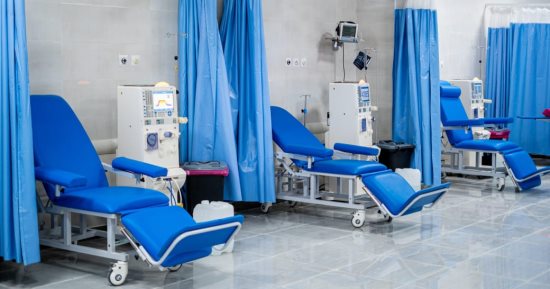
تضمن القانون رقم 149 لسنة 2026 بتعديل بعض أحكام قانون الضريبة على القيمة المضافة، تيسيرات ضريبية بهدف إزالة العبء الضريبي على أجهزة الغسيل الكلوي ومرشحات الكلي بتقرير إعفاء مدخلات اللوازم والأجزاء والأجهزة اللازمة لأجهزة الغسيل الكلوي ومرشحات الكلى من الضريبة على القيمة المضافة.
كما يتضمن القانون الجديد توحيد المعاملة الضريبية للخدمات المالية، سواء كانت مقدمة بمعرفة الهيئة القومية للبريد، أو البنوك، أو الشركات الخاضعة لإشراف البنك المركزي أو إشراف الهيئة العامة للرقابة المالية وذلك بإعفائها من الضريبة على القيمة المضافة وعدم التمييز بين الجهة التي تقدم تلك الخدمات.
ويعد القانون رقم 149 لسنة 2026 بتعديل بعض أحكام قانون الضريبة على القيمة المضافة من التشريعات الهامة التي صدرت في الآنة الأخيرة لتحفيز وتشجيع الاستثمار وتوفير حوافز وإعفاءات ضريبية جديدة ضمن الحزمة الضريبية الثانية لدعم القطاعات الإنتاجية وخاصة الصناعة وتشجيع الاستثمار وتخفيف الأعباء عن المستثمرين.
ويأتى القانون في إطار ما تقضى به المادة (38) من الدستور من التزام الدولة بالارتقاء بالنظام الضريبي، وتبنى النظم الحديثة التي تحقق الكفاءة واليسر والإحكام في تحصيل الضرائب، بما يضمن تنمية موارد الدولة ودفع عجلة التنمية الاقتصادية وتحفيز الاستثمار، واستكمالا لمنهجية الإصلاح التي بدأتها وزارة المالية ومصلحة الضرائب المصرية بالحزمة الأولى لمبادرة التسهيلات الضريبية، وترسيخاً لمبادئ الشفافية والعدالة الضريبية وتعزيز الثقة بين الإدارة الضريبية ومجتمع الأعمال، فقد تم الوقوف على مجموعة جديدة من التحديات التي تواجه مجتمع الأعمال والتي تتطلب إدخال تعديلات تشريعية على بعض أحكام قانون الضريبة على القيمة المضافة الصادر بالقانون رقم 67 لسنة 2016 ليتم إدراجها ضمن الحزمة الثانية لمبادرة التسهيلات الضريبية بعد عرضها على مجتمع الأعمال وإجراء الحوار المجتمعي بشأنها.


