


 فيسبوك
 واتساب

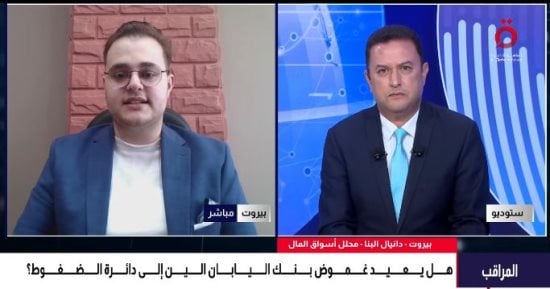
قال دانيال البنا، المحلل في أسواق المال من بيروت، إن رفع بنك اليابان المركزي أسعار الفائدة لم يؤدِ إلى تقوية الين، مشيرًا إلى أن ارتفاع الفائدة قد يضر العملة اليابانية بدلًا من دعمها، بسبب تأثيره على عمليات الاقتراض منخفض التكلفة من اليابان والاستثمار في أسواق ذات عوائد أعلى.
تراجع الطلب على الين مع انحسار عمليات الاقتراض
وأوضح المحلل في أسواق المال، خلال مداخلة هاتفية عبر قناة القاهرة الإخبارية، أن بنك اليابان كان يمثل مركزًا للاقتراض بالنسبة إلى دول العالم، حيث كان المستثمرون يقترضون بمبالغ أو بفائدة متدنية من اليابان، ثم يوجهون الأموال إلى مراكز استثمارية ذات فائدة أعلى وأسواق الأسهم.
وأشار إلى أن ارتفاع الفائدة اليابانية يؤثر على ما يُعرف بعمليات المتاجرة بفروق أسعار الفائدة، موضحًا أن هذا الأمر يؤدي إلى تراجع الطلب على الين، بعدما تقل الجدوى من الاقتراض في اليابان واستثمار الأموال في أسواق أخرى.
وأضاف أن قوة الدولار ورفع الفائدة في الولايات المتحدة، إلى جانب لهجة التشدد التي صدرت عن مجلس الاحتياطي الفيدرالي، عززت الدولار، بينما تراجع الطلب على الين نتيجة انخفاض شهية المستثمرين لعمليات المتاجرة بفروق أسعار الفائدة، وهو ما أسهم في إضعاف العملة اليابانية.
وأوضح البنا أن المشكلة الحقيقية أمام اليابان تتمثل في وجود تضخم داخلي يرتبط في جانب منه بعوامل خارجية، خاصة أسعار النفط، باعتبار اليابان دولة مستوردة للنفط، ما يجعل العملة المحلية تتعرض لضغوط.
وأشار إلى أن الطلب الداخلي في اليابان ليس بالقوة الكافية، وبالتالي فإن التضخم يرتبط بدرجة كبيرة بالعوامل الخارجية، معتبرًا أن رفع أسعار الفائدة بشكل أكبر قد يضر الاقتصاد الياباني الذي يحاول الخروج من مشكلات استمرت لسنوات.
رفع الفائدة سلاح ذو حدين
وأكد البنا أن تشديد السياسة النقدية اليابانية بشكل أكبر قد يؤدي أيضًا إلى انخفاض الطلب على الين، لأن ارتفاع تكلفة الاقتراض سيقلل جدوى الحصول على الأموال من اليابان ثم استثمارها في الولايات المتحدة أو دول أخرى أو في أسواق الأسهم.
وأوضح أن وضع البنك المركزي الياباني صعب للغاية، لأن رفع الفائدة يمثل مشكلة، وخفضها يمثل مشكلة، وكذلك إبقاؤها دون تغيير، مشيرًا إلى أن التركيز خلال الفترة المقبلة سيكون على تحركات السياسة النقدية الأمريكية ومؤشر الدولار، إلى جانب متابعة الأرقام الاقتصادية الداخلية في اليابان، خاصة الطلب والاستهلاك الفردي.
وأشار البنا إلى أن الولايات المتحدة والاحتياطي الفيدرالي تدخلا في وقت سابق بالتعاون مع البنك الياباني لدعم الين، معتبرًا أن ذلك كان تدخلًا تاريخيًا لم يحدث منذ سنوات طويلة.
وأوضح أن أحد أسباب هذا التدخل كان القلق من حيازات اليابان من السندات الأمريكية، إذ كان من الممكن أن يؤدي بيع هذه السندات إلى ارتفاع عوائدها بشكل كبير، وهو ما قد يزيد الضغوط على الأسواق.
وأضاف أن التدخل الأمريكي استهدف الحد من بيع اليابان للسندات الأمريكية، مشيرًا إلى أن المخاوف نفسها تعود حاليًا مع وجود لهجة متشددة في تصريحات الاحتياطي الفيدرالي، مقابل حالة من التردد لدى أعضاء البنك المركزي الياباني.
عوائد السندات اليابانية تحت الضغط
ولفت البنا إلى أن استمرار التشدد وعودة رفع الفائدة في اليابان قد يثيران المزيد من المخاوف، خاصة أن عوائد السندات اليابانية كانت قد وصلت في وقت سابق إلى مستويات تاريخية مرتفعة.
وأكد أن تحركات أسعار الفائدة اليابانية ستكون مرتبطة أيضًا بأوضاع السندات الأمريكية والعوائد عليها، في ظل المخاوف من ارتفاع العوائد إلى مستويات أكبر.
ورجح البنا أن تشهد الفترة المقبلة أحاديث عن تشديد السياسة النقدية اليابانية وزيادة الفائدة، لكنه استبعد أن تكون ردود الفعل مماثلة لما حدث في السابق، مشيرًا إلى أن البنك الياباني قد ينتظر اجتماع الاحتياطي الفيدرالي المقبل خلال الشهرين التاليين لمعرفة قرار الفائدة، قبل بناء قراراته واستعداده للتحرك.
وأوضح أن التصريحات والتلميحات المتشددة يمكن أن تؤثر على تحركات الين، خاصة إذا استُخدمت للحد من المضاربات قصيرة الأجل التي يستفيد منها المتداولون من تقلبات العملة.
التدخل المفاجئ قد يحد من المضاربات
وأشار البنا إلى إمكانية حدوث تدخل مفاجئ، سواء كان لفظيًا أو فعليًا، بهدف تخويف المتداولين الذين يعتمدون على المضاربات السريعة، ودفعهم إلى التراجع عن مراكزهم.
وأوضح أن مثل هذا التدخل قد يساهم في الحد من الضغوط على الين والحفاظ على مستوياته، التي أشار إلى أنها تدور بين 157 و160.
وأكد أن الشهرين المقبلين قد يشهدان تحركات وتصريحات أكثر من كونها تغيرًا فعليًا في السياسة، بينما قد تكون بداية العام الجديد نقطة التحول الحقيقية، خاصة إذا استمر الوضع الحالي وأثبت الاقتصاد الياباني قدرته على تحمل المزيد من التشدد النقدي.
وأضاف أنه في هذه الحالة قد تتجه التوقعات نحو تصريحات أكثر تشددًا خلال الفترات المقبلة.


