


 فيسبوك
 واتساب

يجد الاقتصاد الأوروبي نفسه مجددًا في مواجهة صدمة طاقة تتجاوز ارتفاع أسعار النفط والغاز، لتصل إلى أسواق الوقود المكرر ووقود الطائرات، في ظل استمرار الاضطرابات المرتبطة بمضيق هرمز والحرب في الشرق الأوسط، وهو ما يضع القارة أمام ضغوط متزامنة على التضخم وتكاليف النقل والإنتاج والاستهلاك.
وتأتي هذه التطورات بينما تجاوز سعر خام برنت حاجز 100 دولار للبرميل خلال موجة التصعيد الأخيرة، في وقت ارتفعت فيه أسعار الغاز الأوروبية إلى مستويات تضاعف الضغوط على الاقتصادات التي تستعد لفصل الشتاء. وأظهرت بيانات حديثة أن أسعار الغاز بالجملة في أوروبا ارتفعت بأكثر من 140% على أساس سنوي، مع تأثير متزايد لنقص الإمدادات وانخفاض مستويات التخزين.
عجز فى وقود الطائرات
ولا يتوقف الخطر عند النفط والغاز، إذ تتجه أوروبا إلى مواجهة عجز كبير في وقود الطائرات خلال الربع الأخير من العام. وتقدر شركة «إنرجي أسبيكتس» الفجوة بين العرض والطلب بنحو 510 آلاف برميل يوميًا، في وقت تعاني فيه السوق من تراجع الإمدادات القادمة من الشرق الأوسط بسبب الحرب والاضطرابات التي أثرت على حركة التجارة والطاقة عبر المنطقة.
وتحاول أوروبا تعويض جزء من النقص من موردين بعيدين، وفي مقدمتهم كوريا الجنوبية، التي وصلت صادراتها من وقود الطائرات إلى أوروبا خلال سبتمبر إلى نحو 129 ألف برميل يوميًا، وهو أعلى مستوى منذ أكتوبر 2022، وفق بيانات «كيبلر». ويعكس ذلك مدى اعتماد السوق الأوروبية على الإمدادات العالمية عندما تتعرض مصادرها التقليدية للاضطراب.
وفي الوقت نفسه، وصلت مخزونات وقود الطائرات في مركز أمستردام-روتردام-أنتويرب إلى أدنى مستوى لها في سبع سنوات خلال الأسبوع المنتهي في 10 سبتمبر، ما يزيد حساسية السوق الأوروبية تجاه أي تأخير جديد في الشحنات أو ارتفاع إضافي في الطلب.
وتحاول الأسواق الآسيوية الاستفادة من هذا الخلل في التوازن، إذ رفعت كوريا الجنوبية إنتاجها من وقود الطائرات إلى أعلى مستوى في سبع سنوات خلال يوليو، بالتزامن مع زيادة نشاط تكرير الخام لديها. كما أصبحت الفجوة السعرية بين الأسواق الآسيوية والأوروبية حافزًا إضافيًا لتوجيه الشحنات نحو أوروبا، بحثًا عن عوائد تصديرية أعلى.
الغاز يضيف ضغطًا جديدًا
في سوق الغاز، تبدو الصورة أكثر تعقيدًا مع اقتراب الشتاء الأوروبي. فقد تجاوزت الأسعار المرجعية الهولندية 80 يورو لكل ميجتواط/ساعة في سبتمبر، بينما بلغت مخزونات الغاز الأوروبية مستويات أقل من المعتاد قبل موسم الطلب المرتفع.
ويرى البنك المركزي الأوروبي أن ارتفاع أسعار الغاز أصبح ينتقل إلى التضخم في منطقة اليورو بوتيرة أسرع مما كان عليه بعد أزمة الطاقة السابقة، نتيجة تغير طبيعة العقود والأسواق الأوروبية وزيادة سرعة انتقال أسعار الجملة إلى المستهلكين.
وسجل التضخم في منطقة اليورو 3.3% في أغسطس مقابل 2.9% في يوليو، فيما ارتفعت أسعار الطاقة بأكثر من 14% على أساس سنوي، ما يعيد الطاقة إلى قلب معركة التضخم الأوروبية.
وتزداد حساسية الوضع لأن الغاز لا يؤثر فقط على فواتير التدفئة والكهرباء، بل يمتد تأثيره إلى الصناعات كثيفة الاستهلاك للطاقة، والنقل، والخدمات، ثم أسعار السلع النهائية، بما يوسع نطاق الصدمة من سوق الطاقة إلى الاقتصاد بأكمله.
معادلة صعبة أمام البنك المركزي الأوروبي
أمام هذه التطورات، يواجه البنك المركزي الأوروبي معادلة دقيقة. فارتفاع الطاقة يدفع التضخم إلى أعلى، وهو ما قد يتطلب استمرار سياسة نقدية أكثر تشددًا، لكن رفع تكلفة الاقتراض في الوقت نفسه قد يزيد الضغوط على الشركات والأسر ويحد من الاستثمار والاستهلاك في اقتصاد يعاني أصلًا من تباطؤ النمو.
وكان البنك المركزي الأوروبي قد رفع سعر الفائدة الرئيسي إلى 2.5% في سبتمبر، محذرًا من أن الحرب في الشرق الأوسط وأسعار الطاقة قد تجعل التضخم أكثر استمرارًا مما كان متوقعًا. كما رفع توقعاته لمتوسط التضخم في منطقة اليورو خلال 2026 إلى نحو 3%.
وتشير توقعات البنك إلى أن السيناريو الأكثر سوءًا قد يدفع أسعار النفط إلى نحو 130 دولارًا للبرميل والغاز إلى حوالي 130 يورو لكل ميغاواط/ساعة في الربع الأخير من 2026 إذا طال أمد الصراع واضطربت الإمدادات بصورة أكبر. أما السيناريو الأساسي فيفترض مستويات أقل بكثير، ما يوضح مدى ارتباط الاقتصاد الأوروبي بمسار الأزمة في الشرق الأوسط.
هرمز في قلب المعادلة
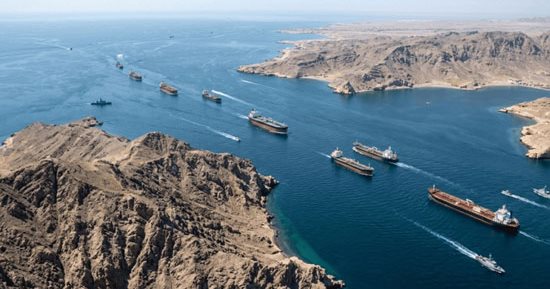
ويبقى مضيق هرمز نقطة الاختناق الرئيسية في هذه المعادلة، إذ تراجعت حركة سفن السلع عبره بشدة خلال الأيام الأخيرة. وسجلت 17 سفينة للسلع عبور المضيق خلال عطلة نهاية الأسبوع، مقابل 37 في الأسبوع السابق، وبعيدًا عن المتوسط السابق للحرب البالغ نحو 125 سفينة يوميًا.
وبالتالي، لا تواجه أوروبا أزمة في سلعة واحدة، وإنما سلسلة مترابطة من الضغوط تبدأ بالنفط والغاز، وتمتد إلى الوقود المكرر ووقود الطائرات ثم النقل والكهرباء والأسعار الاستهلاكية. وكلما طال اضطراب هرمز، ازدادت صعوبة احتواء هذه التأثيرات، خصوصًا مع اقتراب الشتاء.
وبينما تراقب الأسواق أي انفراجة سياسية يمكن أن تعيد تدفقات الطاقة إلى طبيعتها وتخفف أسعار النفط، تظل القارة أمام اختبار مزدوج: تأمين احتياجاتها من الطاقة وتجنب عودة التضخم إلى مستويات تهدد التعافي الاقتصادي. أما البنك المركزي الأوروبي، فيجد نفسه أمام خيار شديد الحساسية بين مواجهة التضخم الناتج عن الطاقة وعدم دفع اقتصاد المنطقة إلى تباطؤ أعمق.


