


 فيسبوك
 واتساب

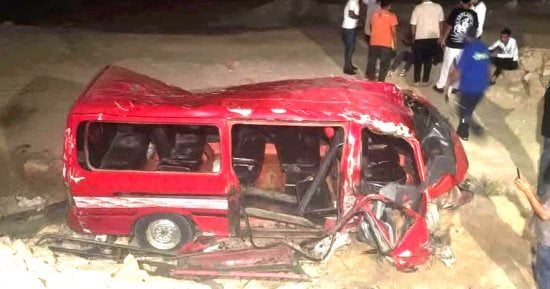
أعاد حادث التصادم الذي وقع بالطريق الأوسطي عند تقاطع محور الضبعة، وأسفر عن وفاة 10 أشخاص وإصابة 24 آخرين، فتح ملف تعويضات ضحايا حوادث الطرق، ومدى كفاية مبالغ التأمين الإلزامي المقررة حاليًا لمواجهة الخسائر الإنسانية والاقتصادية التي تتكبدها الأسر نتيجة هذه الحوادث، خاصة في ظل ارتفاع تكاليف المعيشة وتزايد الأعباء المالية على الأسر التي تفقد عائلها.
وتتصدر الهيئة العامة للرقابة المالية المشهد في هذا الملف، بعدما منحها قانون التأمين الموحد رقم 155 لسنة 2024 صلاحية قانونية تسمح بزيادة مبالغ التأمين المقررة لحالات الوفاة والعجز الكلي المستديم بنسبة تصل إلى 50%، وهو ما يفتح الباب أمام رفع التعويض من 100 ألف جنيه إلى 150 ألف جنيه، دون الحاجة إلى تعديل القانون، بشرط استيفاء الإجراءات والموافقات المنصوص عليها.
100 ألف جنيه تعويض الوفاة.. هل أصبح المبلغ بحاجة إلى مراجعة؟
حدد قانون التأمين الموحد مبلغ 100 ألف جنيه تعويضًا عن حالة الوفاة أو العجز الكلي المستديم الناتج عن حوادث المركبات، بينما يتم احتساب التعويض عن العجز الجزئي المستديم وفقًا لنسبة العجز المقررة طبيًا.
وبحساب التعويضات المقررة عن الوفيات العشر في حادث الطريق الأوسطي، تصل القيمة الإجمالية إلى مليون جنيه، بواقع 100 ألف جنيه لكل حالة وفاة، وفقًا لشروط استحقاق التغطية التأمينية.
لكن هذا المبلغ يثير تساؤلات حول مدى قدرته على مساندة الأسر التي تفقد مصدر دخلها الرئيسي، خاصة أن التعويض التأميني لا يمثل بالضرورة بديلًا اقتصاديًا عن دخل المتوفى، ولا يتناسب بالضرورة مع الالتزامات المعيشية التي تتحملها أسرته.
ومن هنا تبرز أهمية إعادة تقييم مبالغ التأمين الإلزامي، بما يحقق حماية أكبر للمستفيدين ويواكب المتغيرات الاقتصادية وارتفاع تكاليف المعيشة.
المادة 47 تمنح الرقابة المالية سلطة زيادة التعويضات 50%
لم يترك المشرع مسألة زيادة تعويضات ضحايا حوادث الطرق رهينة تعديل تشريعي جديد، إذ نصت المادة 47 من قانون التأمين الموحد رقم 155 لسنة 2024 على منح مجلس إدارة الهيئة العامة للرقابة المالية سلطة زيادة مبالغ التأمين المقررة لحالات الوفاة والعجز الكلي المستديم، بما لا يزيد على 50% من المبالغ الحالية.
واشترط القانون أن تستند الزيادة إلى دراسات فنية واكتوارية، وبعد أخذ رأي وزارة الداخلية والحصول على موافقة رئيس مجلس الوزراء.
وبذلك، يمتلك مجلس إدارة الهيئة أداة قانونية تسمح برفع تعويض الوفاة من 100 ألف جنيه إلى 150 ألف جنيه، دون الحاجة إلى تعديل قانون التأمين الموحد أو انتظار إصدار تشريع جديد.
ويطرح ذلك تساؤلًا مهمًا حول إمكانية تحرك الهيئة لإعداد دراسة اكتوارية جديدة لإعادة تقييم مبالغ التأمين، خاصة في ظل التغيرات الاقتصادية وارتفاع الأعباء المعيشية، وتزايد الحاجة إلى توفير حماية مالية أكثر ملاءمة لأسر ضحايا الحوادث.
هل تتحرك الرقابة المالية لتفعيل صلاحيتها القانونية؟
يمثل تفعيل المادة 47 أحد الخيارات المطروحة أمام الهيئة العامة للرقابة المالية لتطوير منظومة التأمين الإلزامي على المركبات، خاصة أن القانون منحها صلاحية واضحة لإعادة النظر في حدود التعويضات، وفق ضوابط وإجراءات محددة.
ولا يقتصر الأمر على مجرد زيادة المبلغ، وإنما يتطلب إعداد دراسة اكتوارية تحدد الأثر المالي للزيادة على منظومة التأمين، ومدى قدرة المجمعة المصرية للتأمين الإجباري على المركبات على استيعاب التغيير، بما يحقق التوازن بين حقوق المتضررين واستدامة المنظومة التأمينية.
كما تبرز أهمية وضع آلية لمراجعة مبالغ التأمين على فترات زمنية منتظمة، بحيث لا تظل قيمة التعويض ثابتة لسنوات طويلة، بينما تتغير مستويات الأسعار والدخول وتكاليف المعيشة.
ومن شأن هذه المراجعة أن تعزز الدور الاجتماعي للتأمين الإلزامي، وتضمن أن تظل التعويضات قادرة على تقديم مساندة حقيقية للمتضررين وأسرهم.
قرارات الرقابة المالية سرعت صرف التعويضات.. والخطوة التالية مراجعة قيمتها
لم يقتصر دور الهيئة خلال الفترة الأخيرة على تنظيم قيمة التغطيات التأمينية، وإنما امتد إلى تطوير إجراءات حصول المستفيدين على التعويضات، حيث أصدرت قرار مجلس إدارتها رقم 302 لسنة 2025 بشأن تنظيم إجراءات صرف مبالغ التأمين من المجمعة المصرية للتأمين الإجباري على المركبات.
واستهدف القرار تنظيم المستندات المطلوبة لصرف التعويضات وتحديد الإجراءات والمدد الزمنية للبت في الطلبات المستوفاة، بما يسهم في تسهيل حصول المستحقين على حقوقهم التأمينية وتقليل الوقت اللازم لإنهاء الإجراءات.
لكن تطوير منظومة التعويضات لا ينبغي أن يتوقف عند سرعة الصرف وتبسيط المستندات، وإنما يمتد إلى مراجعة قيمة المبالغ ذاتها، بما يضمن تحقيق التوازن بين كفاءة الإجراءات وكفاية الحماية التأمينية.
زيادة التعويضات لا تعني تحميل الأسر وحدها تكلفة الحماية
ويظل التحدي أمام الهيئة هو كيفية زيادة مبالغ التأمين دون الإضرار باستدامة منظومة التأمين الإلزامي، وهو ما يتطلب دراسة اكتوارية متكاملة تأخذ في الاعتبار حجم المطالبات ومعدلات الحوادث والتكاليف التأمينية والقدرة المالية للمجمعة.
كما يمكن دراسة وضع جدول زمني لمراجعة التعويضات، مع بحث أثر أي زيادة على أقساط التأمين الإلزامي، بما يحقق التوازن بين حقوق المتضررين وأصحاب المركبات وشركات التأمين.
ومن المهم التأكيد أن التعويض التأميني المقرر وفق الوثيقة لا يلغي حق المضرور أو ورثته في الرجوع على المسؤول عن الحادث، وفقًا لقواعد المسؤولية المدنية وأحكام القانون، للمطالبة بما قد يستحقونه من تعويضات إضافية.
ومن جانبه أفاد إبراهيم لبيب رئيس المجمعة المصرية للتأمين الإجبارى على المركبات أن منظومة المجمعة حققت اكبر قدر من العدالة التى يستطيع قطاع التأمين تقديمها فى حالات الظروف الخاصة بالوفيات والإصابات، التى ينتج عنها عجز وحتى الأضرار المادية عدا المركبات، وبداية هو مبلغ تأمين وليس تعويض وتم رفعه من 40 الف الى 100 الف يعنى بزيادة 150%، على عكس القسط الذى زاد بنسبة 83 % وفقا للدراسات الاكتوارية وغيرها من الأمور الفنية، وعندما نتحدث عن مبلغ تأمين وتتاح الفرصة والإمكانية للمضرور ان ياخذ ال100 الف جنيه من المجمعة فمن حقه لو رأى ان هذا المبلغ غير كاف للضرر، الرجوع على المتسبب فى الحادث أو طريق خاص بالمجمعة وهو اقتضاء مبلغ التأمين المؤمن عليه وفق قسط محدد ومبلغ تأمين محدد و يحق له للحصول على مبلغ اكبر بالرجوع الى القضاء ويرفع دعوى قضائية وان كان هذا الأمر نادر الحدوث .


