


 فيسبوك
 واتساب

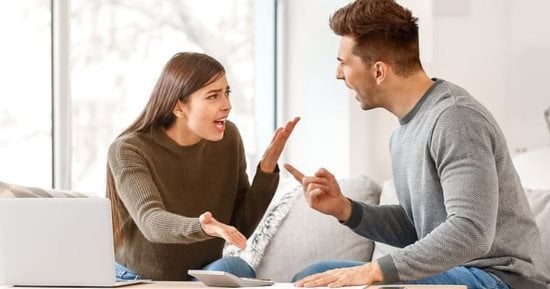
قد يعتقد البعض أن سوء إدارة شريك الحياة لأمواله أو تراكم ديونه مشكلة تخصه وحده، خاصة إذا كان كل طرف يدير حساباته بصورة مستقلة، لكن الخبراء يحذرون من أن العادات المالية غير المنضبطة قد تنعكس على الطرف الآخر، وتهدد استقراره المالي وخططه المستقبلية، ووفقًا لتقرير نشره موقع Daily Mail، فإن التأثيرات قد تبدأ بطلبات بسيطة للاقتراض، ثم تتطور إلى أزمات تتعلق بالفواتير والديون والقدرة على شراء منزل أو التخطيط للتقاعد.
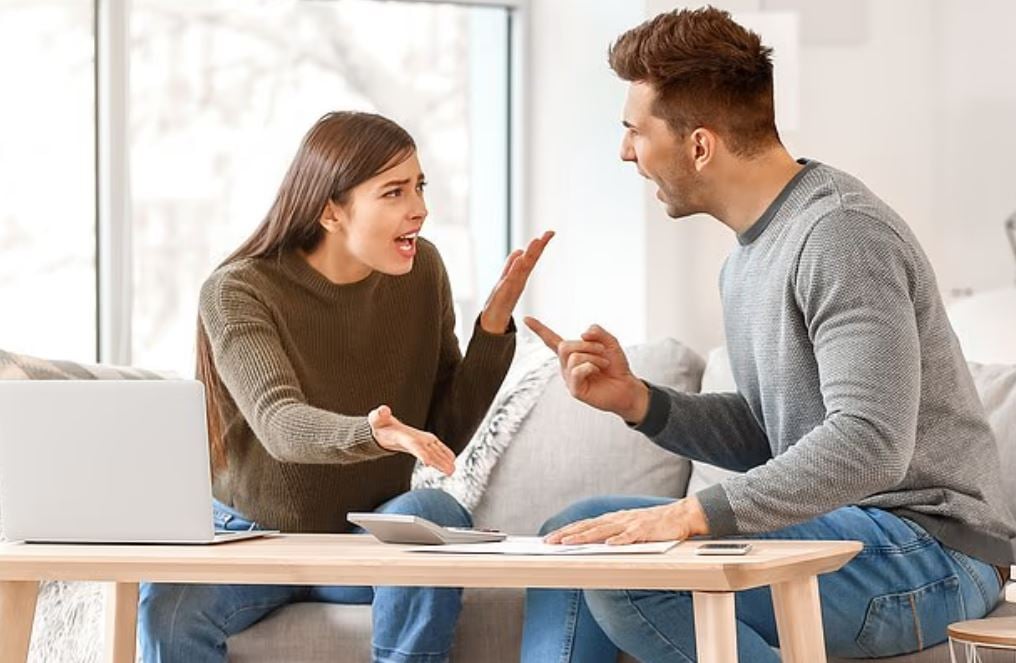
الفوضى المالية لشريك حياتك
1. الاعتماد المستمر على أموال الطرف الآخر
قد يبدأ الأمر بطلب الشريك تغطية نفقات العشاء أو اقتراض مبلغ قبل موعد الراتب، لكنه قد يتحول بمرور الوقت إلى اعتماد دائم على الطرف الآخر لسداد المصروفات، وتحذر سارة كولز، رئيسة قسم التمويل الشخصي في إحدي كبري الشركات العالمية من تحويل المساعدة المالية إلى عادة دون اتفاق واضح، مشيرة إلى ضرورة تحديد ما إذا كان الطرف الآخر مستعدًا لتحمل هذه النفقات، وما الذي سيحدث إذا لم تُسدد الأموال المقترضة.
2. التأخر في سداد الفواتير والالتزامات
قد يؤدي تكرار التأخر في دفع الإيجار أو أقساط الرهن العقاري والفواتير إلى مشكلات مالية كبيرة، تصل إلى تراكم الديون أو تهديد الاستقرار السكني، وينصح الخبراء بإمكانية تخصيص حساب مشترك لفواتير المنزل، يودع فيه الطرفان مبالغ محددة تلقائيًا في بداية كل شهر، بما يساعد على تنظيم النفقات الأساسية، مع ضرورة التأكد من توافر رصيد كافٍ لتغطية المدفوعات.
3. تراجع فرص الحصول على الائتمان
قد يؤثر السجل الائتماني السيئ للشريك على فرص الطرف الآخر في الحصول على قروض أو عروض تمويل مناسبة، إذا كانت بينهما علاقة مالية مشتركة، مثل حساب مصرفي مشترك أو قرض أو رهن عقاري، ويوضح جون ويب، من وكالة "إكسبيريان" للمعلومات الائتمانية، أن طلب الائتمان المشترك ينشئ ارتباطًا ماليًا قد يدفع الجهات المقرضة إلى الاطلاع على السجل الائتماني للطرف الآخر عند تقييم الطلبات المستقبلية، وحال انتهاء العلاقة، لا ينتهي هذا الارتباط تلقائيًا بمجرد إغلاق الحساب المشترك، بل قد يتطلب الأمر تسوية الروابط المالية القائمة والتواصل مع وكالات الائتمان المختصة.
4. تعريض الخطط المستقبلية للخطر
قد يؤدي الاقتراض بفوائد مرتفعة، والمضاربات المالية، والاستثمارات عالية المخاطر إلى تهديد المدخرات والخطط المشتركة، حتى إذا كان الشريك قادرًا على دفع الفواتير في الوقت الحالي، وتشير كولز إلى أن الانشغال المستمر بالخروج من الأزمات المالية قد يعرقل الادخار لتحقيق أهداف مهمة، مثل شراء منزل أو التخطيط للعطلات، كما قد تمتد المشكلة إلى مرحلة التقاعد، إذا لم يستعد أحد الطرفين لها ماليًا، ما قد يضطر الآخر إلى تحمل نفقات إضافية أو مواجهة اختلاف كبير في مستوى المعيشة بعد التوقف عن العمل.
5. تحمّل ديون الشريك بعد الانفصال
تزداد تعقيدات المشكلات المالية عند انتهاء العلاقة، خصوصًا إذا كانت هناك ديون أو أصول أو التزامات مشتركة، ولهذا، قد تساعد اتفاقيات ما قبل الزواج أو ما بعده في توضيح ملكية الأصول وكيفية التعامل معها عند الانفصال.
كيف تحمي أموالك من مشكلات الشريك؟
ينصح الخبراء بمناقشة الأمور المالية بصراحة منذ بداية العلاقة، وتحديد المسئوليات المتعلقة بالفواتير والديون والإدخار، وعدم تقديم المساعدة المالية بصورة متكررة دون اتفاق واضح، كما يُفضل الحفاظ على استقلال مالي مناسب، ومعرفة الالتزامات المشتركة بدقة، والتخطيط المبكر للأهداف طويلة الأجل، بما فيها شراء منزل والتقاعد، فالاستقرار المالي في العلاقة لا يعتمد فقط على مقدار ما يكسبه كل طرف، بل يتأثر أيضًا بقدرته على إدارة أمواله وتحمل مسئولياته والاتفاق مع شريكه على مستقبل مالي واضح.