


 فيسبوك
 واتساب

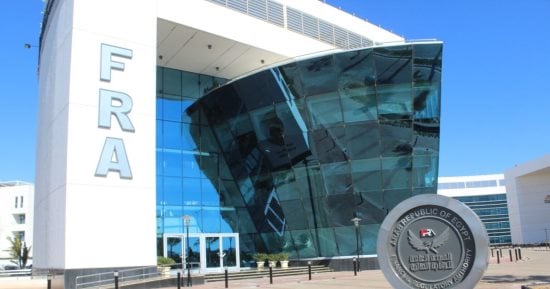
ما تزال تداعيات واقعة مدرسة جلوبال براديم تتواصل، في واحدة من الوقائع التي سلطت الضوء بقوة على خطورة التعامل مع بيانات العملاء وأثر استخدامها خارج الأغراض المخصصة لها، خاصة مع ارتباط هذه البيانات بالتقييم والملف الائتماني للأفراد، وبينما كشفت الواقعة عن خطأ بالغ الخطورة من جانب المدرسة وما يمكن أن يترتب على التعامل غير المنضبط مع البيانات من آثار مباشرة على أولياء الأمور، جاءت تحركات الهيئة العامة للرقابة المالية لتؤكد أهمية حماية المتعاملين وتشديد الضوابط المنظمة للتمويل الاستهلاكي، وكان أحدث هذه التحركات إصدار "دليل القواعد والضوابط والمعايير المنظمة لنشاط التمويل الاستهلاكي".
ويأتي إصدار الدليل في سياق التداعيات المستمرة للواقعة، ليضع مختلف القواعد المنظمة لنشاط التمويل الاستهلاكي في مرجع موحد يوضح متطلبات الترخيص والحوكمة والرقابة والملاءة المالية وضوابط ممارسة النشاط، إلى جانب القواعد المرتبطة ببيانات العملاء والإفصاح وحماية حقوق المتعاملين، بما يعزز انضباط السوق ويرفع مستويات الشفافية ويحد من المخاطر التي قد تنشأ عن الاستخدام غير السليم للبيانات.
ويكتسب الدليل أهمية خاصة مع اتساع نطاق نشاط التمويل الاستهلاكي وتزايد أعداد المؤسسات التي تقدم خدمات التمويل للأفراد، إذ يستهدف توحيد القواعد المنظمة للنشاط وتيسير وصول الشركات والمتعاملين إليها، إلى جانب تعزيز الشفافية والإفصاح ورفع مستويات الالتزام بالمتطلبات الرقابية، بما يدعم سلامة واستقرار سوق التمويل غير المصرفي ويحافظ على حقوق العملاء.
7 أبواب ترسم الإطار الكامل لنشاط التمويل الاستهلاكي
أعدت الهيئة الدليل في 7 أبواب رئيسية تغطي مختلف مراحل ممارسة نشاط التمويل الاستهلاكي، بداية من تأسيس الشركات والحصول على الترخيص، مرورًا بالحوكمة والرقابة الداخلية والضوابط الأساسية لممارسة النشاط، وصولًا إلى معايير الملاءة المالية والقوائم والتظلمات ونماذج عقود التمويل، إلى جانب نماذج تأسيس وترخيص وقيد الفروع.
ويبدأ الباب الأول من دورة حياة الشركات ومقدمي الخدمات، من خلال استعراض إجراءات التأسيس والتقدم للحصول على الترخيص، ومتطلبات رأس المال وهيكل المساهمين، إلى جانب المتطلبات المستحدثة الخاصة بتأسيس الشركات الراغبة في ممارسة الأنشطة المالية غير المصرفية باستخدام التكنولوجيا المالية، بما يواكب التطورات التكنولوجية في القطاع.
ويتناول الباب الثاني قواعد الحوكمة وتشكيل مجالس إدارة الشركات المرخص لها بمزاولة نشاط التمويل الاستهلاكي، فضلًا عن متطلبات الترخيص لشاغلي الوظائف الرئيسية واللجان المنبثقة عن مجالس الإدارة ومراقب الحسابات، مع تعزيز نظم الرقابة الداخلية بما يدعم إدارة المخاطر وحماية حقوق المتعاملين.
أما الباب الثالث، فيركز على القواعد والضوابط الأساسية لممارسة النشاط، ويشمل ضوابط التسويق والإعلان والضمانات المقدمة من العملاء، والسياسات والإجراءات الخاصة بمكافحة غسل الأموال وتمويل الإرهاب، إلى جانب القواعد المتعلقة بالإبلاغ عن بيانات عملاء جهات التمويل غير المصرفي إلى البنك المركزي المصري وشركات الاستعلام الائتماني.
ويضع الباب ذاته آليات للتعامل مع حالات تسييل التمويل الممنوح نقدًا لعملاء التمويل الاستهلاكي، من خلال إلزام اتحاد التمويل الاستهلاكي بإعداد قائمة حظر للجهات والأشخاص الذين يثبت قيامهم بتسييل التمويل الممنوح بغرض الاستهلاك، إلى جانب تنظيم القوائم التحذيرية والسلبية وقوائم التدابير الإدارية لمواجهة الكيانات والأشخاص المخالفين للقوانين والقرارات المنظمة للأنشطة المالية غير المصرفية.
معايير الملاءة المالية لضمان سلامة المراكز المالية
ويستعرض الباب الرابع معايير الملاءة المالية، باعتبارها من الركائز الرئيسية التي تدعم قدرة الشركات على الوفاء بالتزاماتها المالية في مواعيد استحقاقها، حيث أصدرت الهيئة معايير الملاءة المالية «بازل 3» بموجب قرار مجلس إدارة الهيئة رقم 137 لسنة 2025.
وتتضمن هذه المعايير إطارًا لتحديد الحد الأدنى لرأس المال وقياس الملاءة المالية ونسب السيولة والتمويل، إلى جانب قواعد إدارة الأصول والخصوم، بما يدعم التوازن المالي للشركات ويحد من مخاطر التعثر والمخاطر التشغيلية.
ويخصص الباب الخامس لقواعد إعداد وعرض القوائم وإجراءات نظر التظلمات والبت فيها من خلال لجان التظلمات، فيما يتناول الباب السادس نماذج عقود التمويل الاستهلاكي، بينما يضم الباب السابع نماذج تأسيس وترخيص وقيد الفروع، بما يسهم في تيسير الإجراءات الإدارية أمام الشركات العاملة في النشاط.
دليل موحد يعزز الشفافية ويحمي حقوق المتعاملين
وتستهدف الهيئة من إصدار الدليل توفير مرجع موحد يضم القواعد والضوابط والمعايير التنفيذية المنظمة لنشاط التمويل الاستهلاكي، بما يسهل على الشركات المرخص لها الالتزام بالمتطلبات الرقابية، ويدعم المؤسسات الراغبة في دخول السوق في التعرف على الإطار القانوني والتنظيمي للنشاط.
كما يمثل الدليل أداة لتعزيز الشفافية والإفصاح والوعي الرقابي داخل السوق، من خلال إتاحة القواعد الحاكمة للنشاط في إطار متكامل، بما يساعد أطراف السوق على فهم التزاماتهم وحقوقهم، ويعزز قدرة الهيئة على متابعة الالتزام بالضوابط المنظمة.
ويأتي ذلك في إطار الدور الذي تضطلع به الهيئة العامة للرقابة المالية في تنظيم وتنمية الأسواق المالية غير المصرفية، وزيادة فرص الوصول إلى التمويل للأفراد والمؤسسات، مع الحفاظ على سلامة واستقرار الأسواق وتعزيز قدرتها التنافسية وجذب الاستثمارات المحلية والأجنبية.
خلفية الواقعة.. تحرك رقابي قبل وصول الشكاوى الرسمية
وتعود خلفية واقعة مدرسة جلوبال براديم إلى المعلومات التي جرى تداولها بشأن استخدام بيانات مرتبطة بأولياء أمور، وما ترتب على ذلك من تداعيات طالت التقييم الائتماني لبعضهم.
وتحركت الهيئة فور رصد المعلومات المتداولة حول الواقعة، قبل تلقي شكاوى رسمية تتعلق بالتقييم الائتماني لبعض أولياء الأمور، حيث أجرت فرقها المختصة أعمال فحص وتحقيق مكثفة على مدار 4 أيام، بمشاركة إدارات التمويل غير المصرفي والشكاوى والإلزام ومكافحة غسل الأموال.
وامتدت أعمال الهيئة إلى التفتيش الميداني والفحص المعمق والتحقيق المباشر مع الأطراف المرتبطة بالواقعة، بالتوازي مع العمل على معالجة الآثار المترتبة على استخدام البيانات، وصولًا إلى إزالة جميع الآثار السلبية عن أولياء الأمور المتضررين وإلغاء الالتزامات المالية والائتمانية التي لحقت بهم، بالتنسيق مع الجهات المعنية.
وعقب انتهاء أعمال الفحص، اجتمعت اللجنة المختصة لدراسة المخالفات وتحديد المسؤوليات على أطراف الواقعة، في ضوء أحكام قانون تنظيم نشاط التمويل الاستهلاكي رقم 18 لسنة 2020 والقرارات التنظيمية الصادرة لتنظيم النشاط.
وتعكس الواقعة أهمية وجود إطار رقابي واضح يحكم سوق التمويل الاستهلاكي، خاصة مع توسع النشاط وزيادة الاعتماد على البيانات في الخدمات المالية، وهو ما يجعل الالتزام بالقواعد المنظمة وحماية حقوق المتعاملين جزءًا أساسيًا من سلامة السوق واستدامة نموه.


