


 فيسبوك
 واتساب

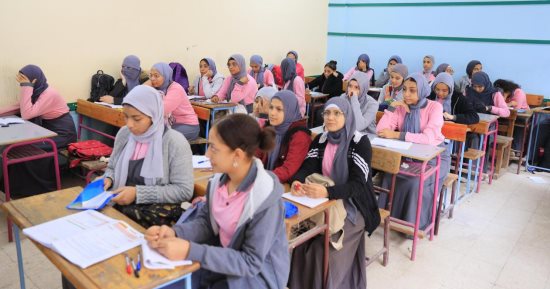
مع انطلاق موسم دراسي جديد، يعود ملف التأمين على طلاب المدارس إلى الواجهة، في ظل تكرار الحوادث التي يتعرض لها الطلاب داخل المدارس أو خلال الرحلات والمعسكرات والأنشطة الرياضية والعلمية، وما تتركه هذه الوقائع من أعباء مالية ونفسية على الطلاب وأسرهم.
ويحصل كل طالب على تغطية تأمينية إجبارية من خلال صندوق التأمين على الطلبة بوزارة التربية والتعليم، مقابل تحصيل جنيهين ضمن المصروفات الدراسية لصالح الصندوق، إلا أن قيمة التعويض المحددة عند 30 ألف جنيه في حالات الوفاة أو العجز الكلي تطرح تساؤلًا حول مدى ملاءمة هذا المبلغ للظروف الاقتصادية الحالية، وقدرته على مساعدة الأسرة في مواجهة تداعيات الحوادث.
التأمين يشمل أكثر من الحادث داخل المدرسة
ووفقًا للقواعد المنظمة للتأمين على الطلاب، تمتد التغطية إلى الحوادث التي تقع أثناء وجود الطالب في المدرسة، أو خلال الرحلات والمعسكرات المدرسية التي تنظمها المدرسة تحت إشرافها، وكذلك أثناء ممارسة الأنشطة العلمية أو الرياضية.
كما تعتبر ضمن نطاق التغطية الحوادث التي يتعرض لها الطالب أثناء ذهابه إلى المدرسة أو إلى مكان ممارسة النشاط أو عودته منه، بشرط أن يتم الذهاب أو العودة دون توقف أو تخلف أو انحراف عن الطريق الطبيعي، وبذلك لا تقتصر الحماية التأمينية على ساعات الدراسة داخل الفصل، وإنما تشمل جانبًا من الأنشطة والتحركات المرتبطة بالعملية التعليمية.
تكرار الحوادث يفرض مراجعة التغطية
وتعيد الحوادث التي شهدتها المدارس خلال الأعوام الماضية التأكيد على أهمية وجود منظومة حماية متكاملة للطلاب، خاصة أن المخاطر قد تظهر أثناء الأنشطة الرياضية والترفيهية والرحلات والمعسكرات، وليس فقط داخل الفصول، وهنا يصبح التأمين أحد عناصر منظومة الحماية، إلى جانب إجراءات السلامة والصيانة والرقابة على المنشآت والألعاب والمعدات المستخدمة في الأنشطة المدرسية.
فالتأمين لا يمنع وقوع الحادث، لكنه يوفر دعمًا ماليًا للأسرة بعد وقوعه، وهو ما يجعل قيمة التعويض عاملًا أساسيًا في تقييم مدى فاعلية التغطية.
السوق يقدم نموذجًا لتغطيات أكبر
وشهد سوق التأمين المصري من قبل طرح تغطيات اختيارية للطلاب بمبالغ تأمينية أكبر من قيمة التغطية الإجبارية، مع إضافة مزايا تشمل مصاريف العلاج ونقل الجثمان والأجهزة التعويضية، وتوضح هذه النماذج أن زيادة الحماية التأمينية للطلاب أمر قابل للتطبيق، سواء من خلال تطوير التغطية الأساسية أو توفير برامج اختيارية إضافية للأسر الراغبة في الحصول على حماية أكبر.
كيف يحصل ولي الأمر على التعويض؟
عند وقوع حادث تنطبق عليه شروط التغطية، يتقدم ولي الأمر بطلب رسمي إلى إدارة المدرسة للحصول على التعويض، ويستوفي الاستمارة والمستندات المطلوبة.
وتقوم المدرسة بإرسال الطلب إلى الإدارة التعليمية، ثم المديرية التعليمية، ومنها إلى وزارة التربية والتعليم، التي تحيله إلى صندوق التأمين على الطلبة لاستكمال إجراءات صرف التعويض.
ويبلغ التعويض 30 ألف جنيه في حالة الوفاة أو العجز الكلي، بينما يتم صرف جزء من مبلغ التعويض في حالة العجز الجزئي وفقًا لنسبة العجز التي يحددها المجلس الطبي المختص، ومن المهم أن يحتفظ ولي الأمر بالتقارير الطبية والمستندات ومحاضر إثبات الواقعة، وأن يتابع إجراءات المطالبة من خلال المدرسة والجهات التعليمية المختصة.
بداية العام الدراسي.. فرصة لإعادة النظر في الـ30 ألف جنيه.
ومع بداية عام دراسي جديد، يبدو السؤال الأكثر إلحاحًا هو: هل ما زالت قيمة الـ30 ألف جنيه تحقق الغرض من التأمين على الطلاب؟
إعادة النظر في قيمة التعويض لا تعني بالضرورة زيادة المبلغ فقط، وإنما يمكن أن تمتد إلى مراجعة حدود التغطية والمزايا العلاجية والأجهزة التعويضية، إلى جانب العمل على تسهيل وتسريع إجراءات صرف المستحقات، فمع ارتفاع تكاليف العلاج والمعيشة، يصبح من المهم أن تظل قيمة التأمين متناسبة مع حجم المخاطر التي يفترض أن تغطيها، وأن تتم مراجعتها دوريًا حتى لا تتحول التغطية الإلزامية إلى تعويض محدود القيمة في مواجهة أعباء حادث قد يغير حياة الطالب وأسرته.


