


 فيسبوك
 واتساب

<< هدى الملاح: الأموال المنسية ثروة خاملة يمكن إعادتها للدورة الاقتصادية.. وقاعدة بيانات وطنية تكشف حقوق المواطنين والورثة
<< عبدالله أبو سمرة: 3 نماذج عالمية لإدارة الأموال غير المطالب بها و4 شروط للاستفادة منها دون المساس بحقوق أصحابها
<< عبد العزيز الرماني: ثروات تختفي بين تعقيدات الميراث والشيكات والتأمينات..
21.5 مليار دولار أسترالي في 7.3 مليون حساب تقاعد مفقود.. ومليارات أخرى تنتظر أصحابها
<< 3.6 مليون رصيد مصرفي منسي في كندا بقيمة 1.6 مليار دولار.. وأصحابها لم يتقدموا لاستردادها
<< 88 مليار راند في جنوب أفريقيا و13.3 مليار رينجت بماليزيا.. ثروات غائبة عن أصحابها في السجلات الرسمية
<< كلمة مرور تفصل مبرمجًا عن 7002 بيتكوين.. و8 محاولات فاشلة تترك له فرصتين فقط للوصول إلى ثروته
<< الهند تسجل ودائع غير مطالب بها تتجاوز 60 ألف كرور روبية.. وآلاف الكرورات من مستحقات التأمين تنتظر أصحابها
<< بريطانيا توجه مليار جنيه إسترليني من الأصول الخاملة للأغراض الاجتماعية.. واليابان تستثمر ودائع مر عليها 10 سنوات
<< 56.4 مليون مصري يمتلكون حسابات مالية نشطة.. وخبراء يقترحون منصة وطنية لكشف الأموال المنسية وحماية حقوق الورثة
تخيل أن هناك حسابًا مصرفيًا يحمل اسمك، أو شيكًا لم تصرفه، أو أرباح أسهم لم تصل إليك، أو وثيقة تأمين تستحق عنها أموالًا، أو ميراثًا تركه قريب بعيد ولم يعرف أحد كيف يصل إليك، المال موجود بالفعل، وربما ظل ينتظر سنوات، لكنك ببساطة لا تعرف أنه لك.
قد تبدو الفكرة أقرب إلى حبكة فيلم، لكنها جزء من واقع مالي قائم في أنحاء مختلفة من العالم. فخلف الحسابات التي نستخدمها كل يوم، يوجد عالم آخر من الأصول التي انقطعت صلتها بأصحابها: حسابات مصرفية خاملة، وأرباح واستثمارات لم يُطالب بها، وشيكات لم تُصرف، ومستحقات تأمينية، وودائع وأموال لورثة لم يظهروا، وأرصدة صغيرة تركها أصحابها ثم نسوها.
وفي العصر الرقمي اتسعت الخزانة أكثر، لم يعد المال المنسي مجرد حساب قديم أو ورقة في درج، فهناك محافظ عملات مشفرة فقد أصحابها مفاتيح الوصول إليها، وأصول رقمية تركها أشخاص رحلوا دون أن يخبروا ورثتهم بكيفية الوصول إليها، فضلًا عن نقاط ولاء وأميال سفر وبطاقات هدايا وأرصدة مدفوعة مقدمًا قد تظل بلا استخدام.
كل حالة منفردة قد تبدو بسيطة؛ عشرات الدولارات هنا، أو مئات هناك. لكن عندما تتكرر القصة مع ملايين البشر، يتغير حجم المشهد تمامًا، وتتحول الأموال التي نسيها أصحابها أو تعذر الوصول إليهم إلى كتلة مالية ضخمة تدور حولها قوانين ومؤسسات حكومية وبنوك وشركات تأمين ومتخصصون في تعقب المالكين والورثة، وهنا تبدأ المفارقة: المال لم يختفِ، وصاحبه قد يكون حيًا، لكن الاثنين لم يعودا يعرفان الطريق إلى بعضهما.
فماذا يحدث عندما يظل حساب مصرفي بلا حركة لسنوات؟ ومن يحصل على المال إذا مات صاحبه ولم يعرف الورثة بوجوده؟ وكم من الثروات ما زال مسجلًا باسم أشخاص لا يعرفون أنها تخصهم؟ ومتى تتحول الأموال من «منسية» إلى «غير مطالب بها»؟ ومن يحتفظ بها خلال تلك الفترة؟ وهل يمكن للدولة أو الشركات أن تستفيد منها؟ وهل يستطيع صاحبها استردادها بعد عشرات السنين؟
والأكثر إثارة أن البحث عن تلك الأموال أصبح في بعض الأسواق نشاطًا اقتصاديًا في حد ذاته؛ فهناك جهات وسجلات رسمية تحاول إعادة الممتلكات إلى أصحابها، وفي المقابل يعمل باحثون ومحامون وشركات متخصصة على تعقب أصحاب الحقوق والورثة، أحيانًا مقابل جزء من الأموال التي ينجحون في استعادتها.
هذا العالم لا يخلو أيضًا من منطقة رمادية، فليست كل الأموال التي نصفها في حياتنا اليومية بأنها «منسية» متشابهة قانونيًا أو محاسبيًا؛ فالحساب المصرفي الخامل يختلف عن بطاقة هدايا لم تُستخدم، وكلاهما يختلف جذريًا عن عملات مشفرة لا يزال عنوانها موجودًا على شبكة البلوك تشين بينما ضاع مفتاحها إلى الأبد، لذلك فإن جمع كل هذه الأصول تحت رقم عالمي واحد قد يصنع عنوانًا مثيرًا، لكنه لا يقدم بالضرورة حقيقة اقتصادية دقيقة.
من هنا يفتح «اليوم السابع» ملف «الاقتصاد السرى للأموال المنسية»، متتبعًا رحلة الأموال التي انفصلت عن أصحابها عبر دول وأسواق مختلفة، وكيف تتعامل الحكومات والمؤسسات المالية معها، ومن يستفيد منها خلال سنوات الغياب، وكيف نشأت صناعة كاملة للبحث عن أصحابها، وصولًا إلى السؤال الذي قد يجعل أي شخص يعيد التفكير في تاريخه المالي:
مليارات تنتظر أصحابها.. وغياب إحصاء عالمي موحد
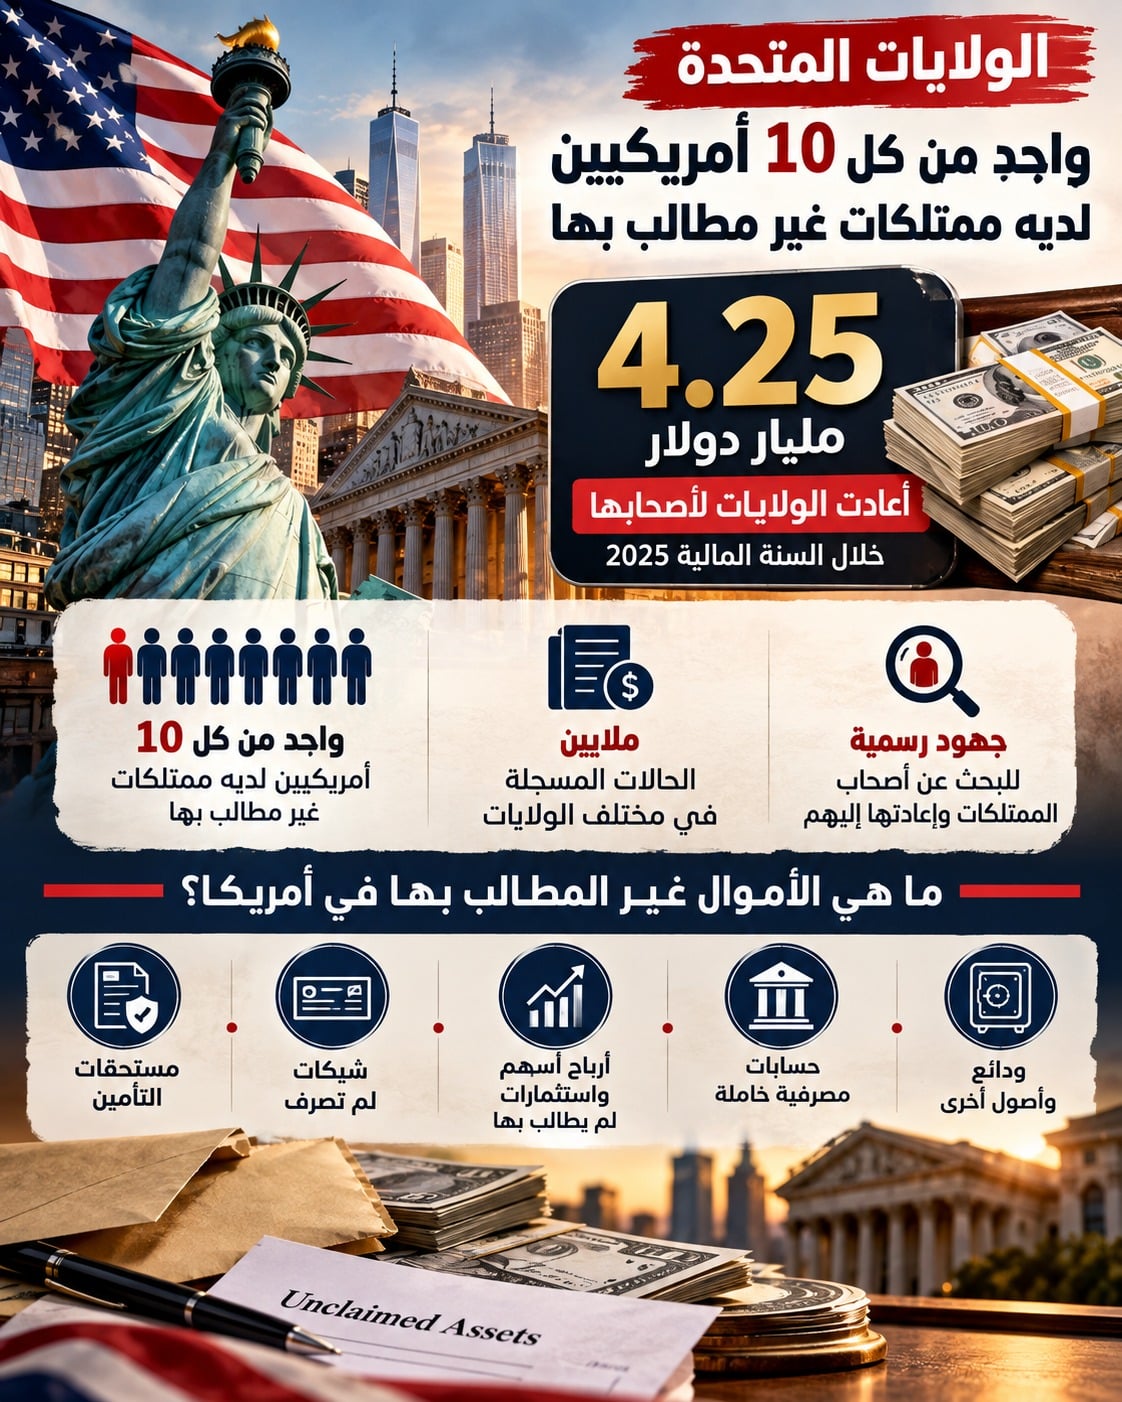
لا توجد حتى الآن إحصائية عالمية موحدة تكشف الحجم الكامل لما يمكن تسميته بـ«الأموال المنسية»، إذ تختلف القواعد والتعريفات من دولة إلى أخرى، لكن الأرقام الرسمية المتاحة تكشف جانبًا لافتًا من حجم الظاهرة. ففي الولايات المتحدة، تشير الجمعية الوطنية لمسؤولي الممتلكات غير المطالب بها «NAUPA» إلى أن نحو واحد من كل 10 أمريكيين لديه ممتلكات غير مطالب بها، فيما أعادت الولايات لأصحابها نحو 4.25 مليار دولار خلال السنة المالية 2025 وحدها. وفي أستراليا، تقدر هيئة الأوراق المالية والاستثمارات «ASIC» الأموال المفقودة القابلة للمطالبة بنحو 2.3 مليار دولار أسترالي، بينما أظهرت بيانات بنك كندا أن قيمة الأرصدة المصرفية غير المطالب بها بلغت 1.60 مليار دولار كندي بنهاية 2025، موزعة على نحو 3.6 مليون رصيد. أما في بريطانيا، فقد تجاوزت الأموال المحررة عبر «مخطط الأصول الخاملة» مليار جنيه إسترليني. ولا يمكن جمع هذه الأرقام ببساطة للوصول إلى إجمالي عالمي، لاختلاف طبيعتها وقواعد احتسابها، لكنها تكشف أن ما يظهر في السجلات الرسمية لعدد محدود من الاقتصادات الكبرى وحدها يصل إلى مليارات، بينما يظل الحجم الحقيقي للثروة المنسية عالميًا مجهولًا في غياب قاعدة بيانات دولية تجمع الحسابات والأصول والمستحقات التي فقدت طريقها إلى أصحابها.
من أستراليا إلى الهند.. خريطة المليارات التي تنتظر أصحابها
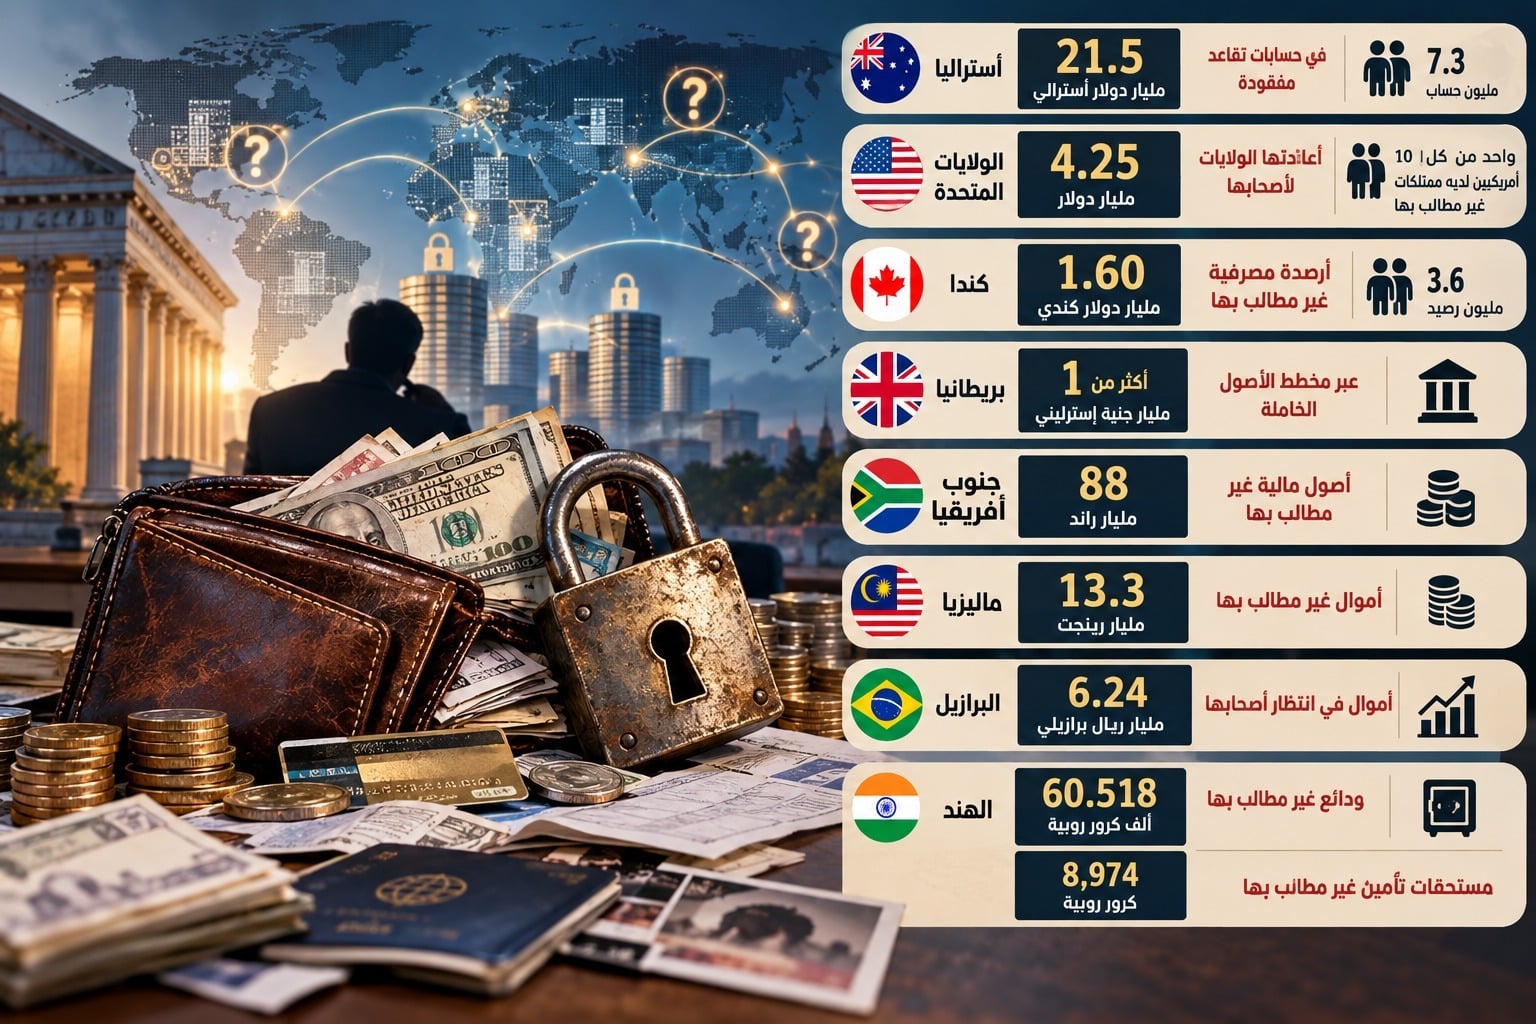
لا يحتاج البحث طويلًا حتى يتحول مصطلح «الأموال المنسية» من حكايات فردية إلى ظاهرة مالية عابرة للحدود. فمسح أجرته «اليوم السابع» لعدد من الاقتصادات يكشف عن مليارات من الأموال والأصول التي لا تزال بعيدة عن أصحابها، وإن اختلف تعريفها وآليات حصرها من دولة إلى أخرى. ففي أستراليا، كشفت الحكومة في فبراير 2026 عن وجود 21.5 مليار دولار أسترالي في نحو 7.3 مليون حساب تقاعد مفقود أو غير مطالب به، إلى جانب 2.7 مليار دولار أسترالي من الأموال غير المطالب بها المسجلة لدى الكومنولث وهيئة الأوراق المالية والاستثمارات حتى منتصف 2025، وفي كندا، كان بنك كندا يحتفظ بنهاية العام نفسه بنحو 1.60 مليار دولار كندي موزعة على 3.6 مليون رصيد مصرفي غير مطالب به.
الاقتصاد المنسي حول العالم
وتتكرر الظاهرة بأحجام مختلفة حول العالم؛ ففي جنوب أفريقيا تستند الخزانة الوطنية إلى تقدير يبلغ 88 مليار راند من الأصول المالية غير المطالب بها، بينما سجلت ماليزيا 13.3 مليار رينجت حتى أبريل 2025، وفي البرازيل أظهرت أحدث بيانات البنك المركزي المتاحة للمسح وجود نحو 6.24 مليار ريال برازيلي لا تزال في انتظار أصحابها حتى مايو 2026. أما في الهند، فبلغت الودائع غير المطالب بها التي حولتها البنوك الحكومية إلى صندوق تابع للبنك المركزي 60.518 ألف كرور روبية حتى نهاية يناير 2026، بخلاف نحو 8,974 كرور روبية من مستحقات التأمين غير المطالب بها.
ولا تسمح الاختلافات القانونية والمحاسبية بين الدول بجمع هذه الأرقام في رقم عالمي واحد؛ فبعض الدول تحصي الحسابات المصرفية فقط، بينما توسع دول أخرى التعريف ليشمل المعاشات والتأمين والأسهم والاستثمارات. لكن المسح يكشف حقيقة يصعب تجاهلها: خلف النظام المالي العالمي توجد ثروة ضخمة مسجلة باسم أصحاب وورثة، بينما انقطعت، مؤقتًا أو لسنوات طويلة، الصلة العملية بينهم وبين أموالهم.
ثروات رقمية خلف كلمات مرور مفقودة
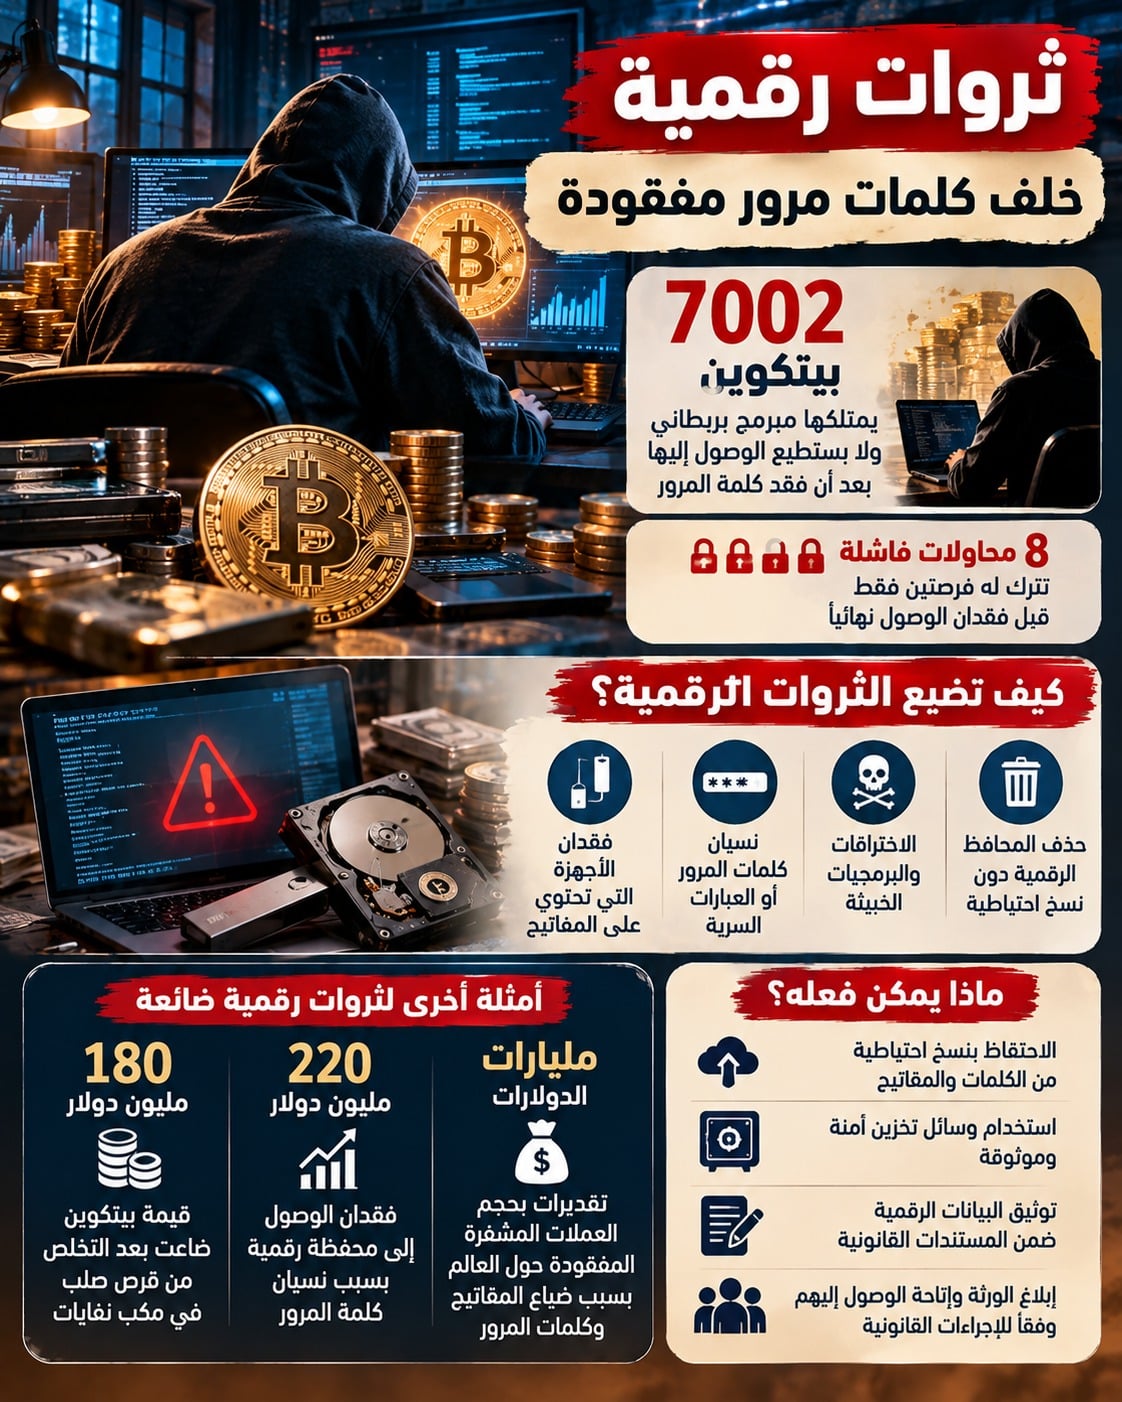
ستيفان توماس، مبرمج ألمانى يعيش فى سان فرانسيسكو بالولايات المتحدة الأمريكية، أصبح لديه تخمينان فقط من أصل 10 تخمينات لمعرفة كلمة مرور تساوى نحو 220 مليون دولار.
ووفقا لنيويورك بوست ستسمح له كلمة المرور بفتح محرك أقراص ثابت صغير، يُعرف باسم IronKey، والذى يحتوى على المفاتيح الخاصة لمحفظة رقمية تحتوى على 7002 بيتكوين.
تكمن المشكلة فى أن توماس فقد منذ سنوات الورقة التى دون عليها كلمة المرور الخاصة بـ IronKey ، والتى تمنح المستخدمين 10 تخمينات قبل أن يقوم بمصادرة محتوياتها وتشفيرها إلى الأبد، ومنذ ذلك الحين، جرب ثمانية من أكثر صيغ كلمات المرور شيوعًا - لكن دون جدوى.
وقال توماس: "كنت أرقد فى سريرى وأفكر فى الأمر"، "ثم أذهب إلى الكمبيوتر مع بعض الإستراتيجيات الجديدة، ولم تنجح، وأكون يائسا مرة أخرى"، و طبيعة العملة المشفرة تعنى أيضًا أن العديد من الأشخاص محرومون من ثروات البيتكوين الخاصة بهم نتيجة فقدان كلمات السر أو نسيانها.
كما قال براد يسار، وهو رجل أعمال يعيش في لوس أنجلوس إن لديه عددا من أجهزة الكومبيوتر التي تحتوي على الآلاف من عملات بيتكوين التي امتلكها منذ الأيام الأولى لظهور العملة، إلا أنه فقد كلمات المرور الخاصة به منذ سنوات عديدة، الأمر الذي يصيبه يوميا بالإحباط الشديد.
وقال يسار: لا أريد أن أتذكر كل يوم أن لديّ كل هذا القدر من الأموال التي لا أستطيع الحصول عليها.
كما خسر جابرييل عابد وهو رائد أعمال من بربادوس، نحو 800 بيتكوين بعد أن تم مسح جميع المعلومات وكلمات المرور المسجلة على جهاز الكومبيوتر الخاص به في أثناء إصلاحه من أحد المبرمجين في 2011.
الاقتصاد المنسي داخل الولايات المتحدة
هدى الملاح: إعادة الأموال الخاملة إلى أصحابها تنعش الدورة الاقتصادية
وتطرح الدكتورة هدى الملاح خبيرة دراسات الجدوى الاقتصادية روشتة لإعادة الأموال الخاملة إلى الدورة الاقتصادية، موضحة أنه في كل اقتصاد توجد أموال تتحرك بين البنوك والأسواق والشركات والأفراد، وأموال أخرى تظل ساكنة لسنوات رغم أنها تمثل حقوقا مالية حقيقية لأصحابها أو ورثتهم.
الدكتورة هدى الملاح
وتضيف في تصريحات خاصة لـ"اليوم السابع"، أن حسابات مصرفية خاملة، ودائع لم تتم مراجعتها، شيكات لم تصرف، أرباح واستثمارات لم يطالب بها أصحابها، مستحقات تأمينية لم تصل إلى المستفيدين، وأرصدة صغيرة تركها أصحابها ثم انقطعت صلتهم بها، لكن عالم المال تغير، لافتة إلى أن الأموال المنسية لم تعد مجرد حساب مصرفي قديم أو أوراق محفوظة في درج، وإنما أصبحت تشمل أصولا رقمية ومحافظ عملات مشفرة فقد أصحابها مفاتيح الوصول إليها، وحسابات إلكترونية لم يعرف الورثة بوجودها، فضلا عن بطاقات الهدايا ونقاط الولاء وأميال السفر والأرصدة المدفوعة مقدما.
وتطرح فكرة اقتصاد الأشياء المنسية، باعتبار أن هذه الأموال لا ينبغي النظر إليها باعتبارها أموالا ضائعة، وإنما باعتبارها ثروة خاملة يمكن إعادة اكتشافها وإعادتها إلى أصحابها ثم إلى الدورة الاقتصادية.
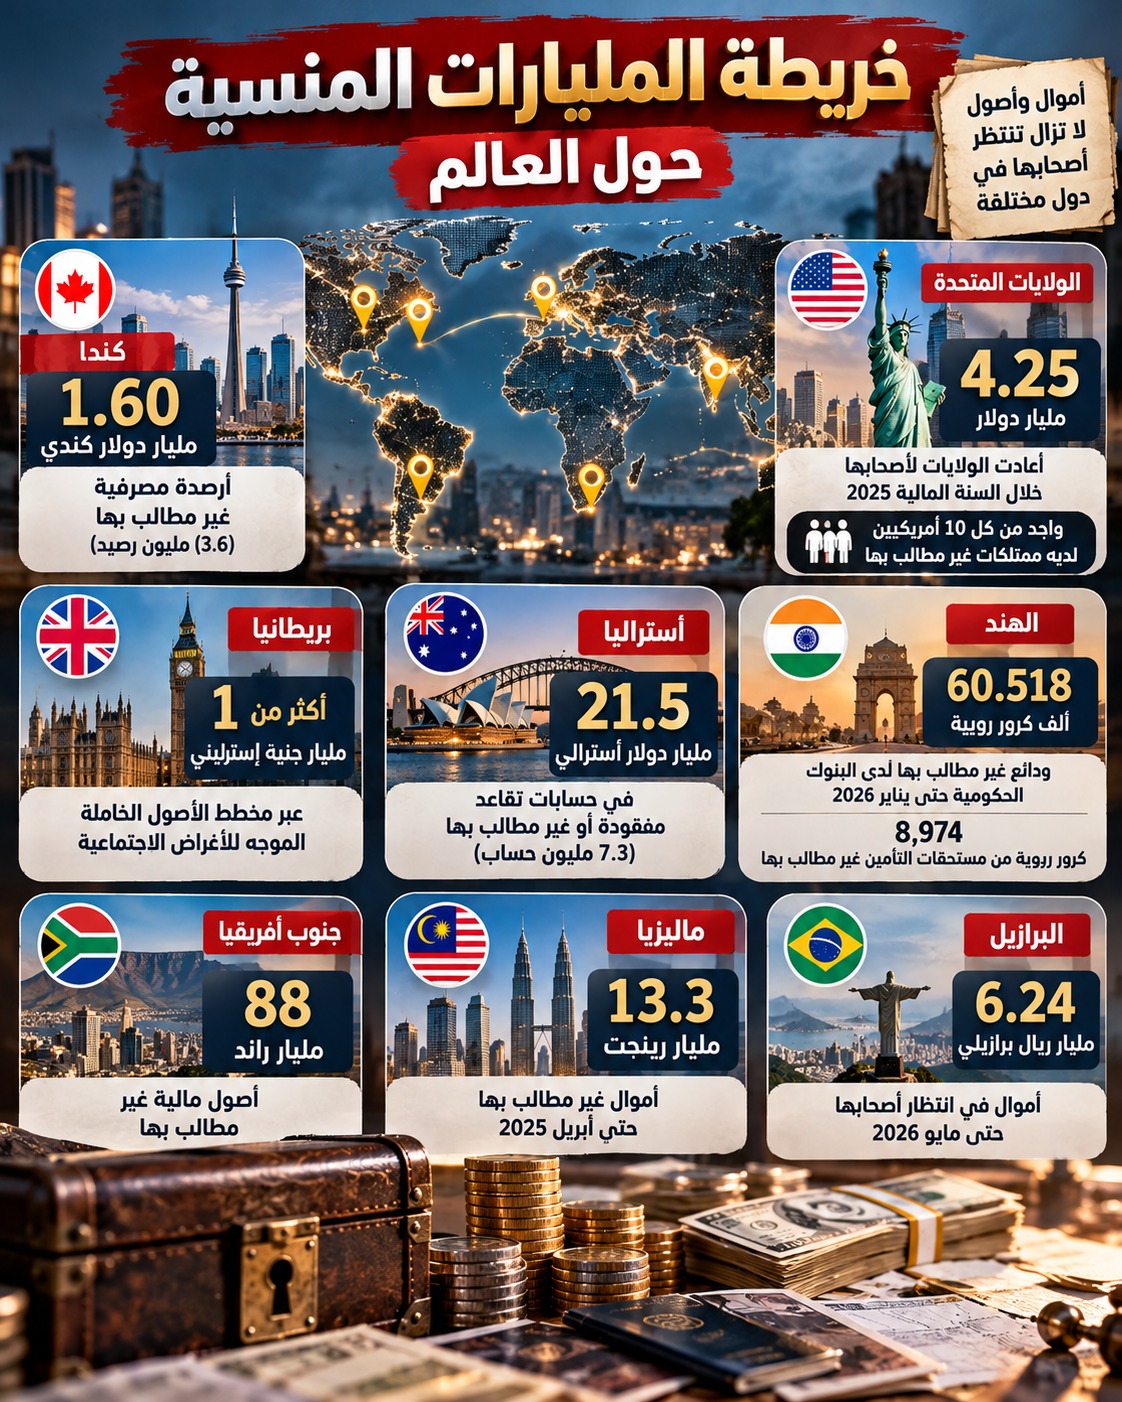
خريطة المليارات المنسية حول العالم
مليارات تعود إلى أصحابها
وقالت إن التجارب الدولية تكشف أن حجم الظاهرة ليس بسيطا، ففي الولايات المتحدة، أعلنت الجمعية الوطنية لمسؤولي الممتلكات غير المطالب بها NAUPA أن برامج الولايات أعادت خلال السنة المالية 2025 نحو 4.25 مليار دولار إلى أصحابها.
وتوضح هدى الملاح أن أهمية الرقم لا تكمن فقط في قيمته، وإنما في أنه يوضح أن البحث عن الأموال غير المطالب بها يمكن أن يؤدي بالفعل إلى استرداد مليارات وإعادتها إلى أصحابها.
وتقول: "نحن لا نتحدث عن أموال اختفت، وإنما عن أموال انقطعت عنها الحركة. والفارق الاقتصادي كبير جدا، لأن المال الخامل يمكن، بمجرد الوصول إلى صاحبه، أن يعود إلى الإنفاق أو الادخار أو الاستثمار".
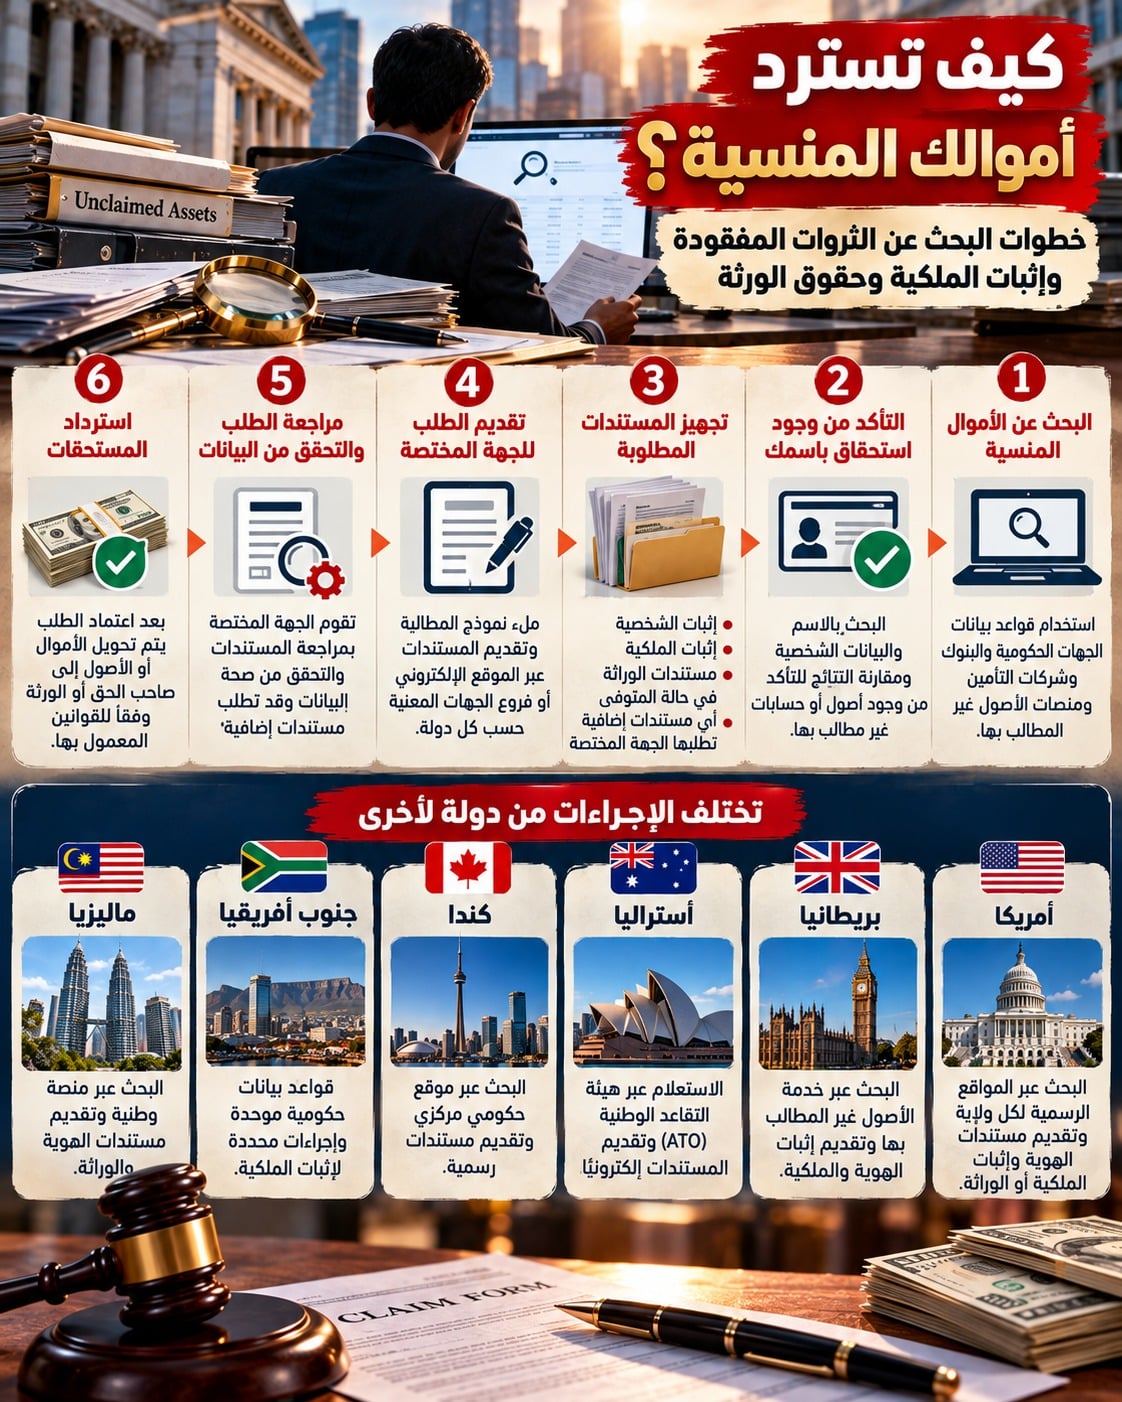
كيف تسترد أموالك المنسية
لماذا لا نبحث عن الأموال قبل البحث عن أموال جديدة؟
وترى الدكتورة هدى الملاح أن الاقتصادات عادة ما تبحث عن زيادة الموارد من خلال جذب الاستثمارات الجديدة أو زيادة الصادرات أو جذب العملة الأجنبية، بينما يوجد في المقابل مورد آخر لا يحظى بالاهتمام الكافي، وهو الأموال الموجودة بالفعل ولكنها خارج الدورة الاقتصادية.
وتوضح: "إذا كان لدينا أموال مملوكة بالفعل لأفراد أو ورثة، لكنها غير مستخدمة بسبب عدم معرفة مكانها أو عدم القدرة على الوصول إليها، فإن إعادة هذه الأموال إلى أصحابها تمثل إضافة حقيقية للنشاط الاقتصادي، حتى لو لم تكن أموالا جديدة بالمعنى المحاسبي"، مضيفة أن الفكرة لا تعني بأي حال من الأحوال أن تستولي الدولة أو المؤسسات على أموال المواطنين، وإنما تعني إنشاء منظومة أكثر كفاءة للبحث عن أصحاب الأموال وإبلاغهم بحقوقهم.
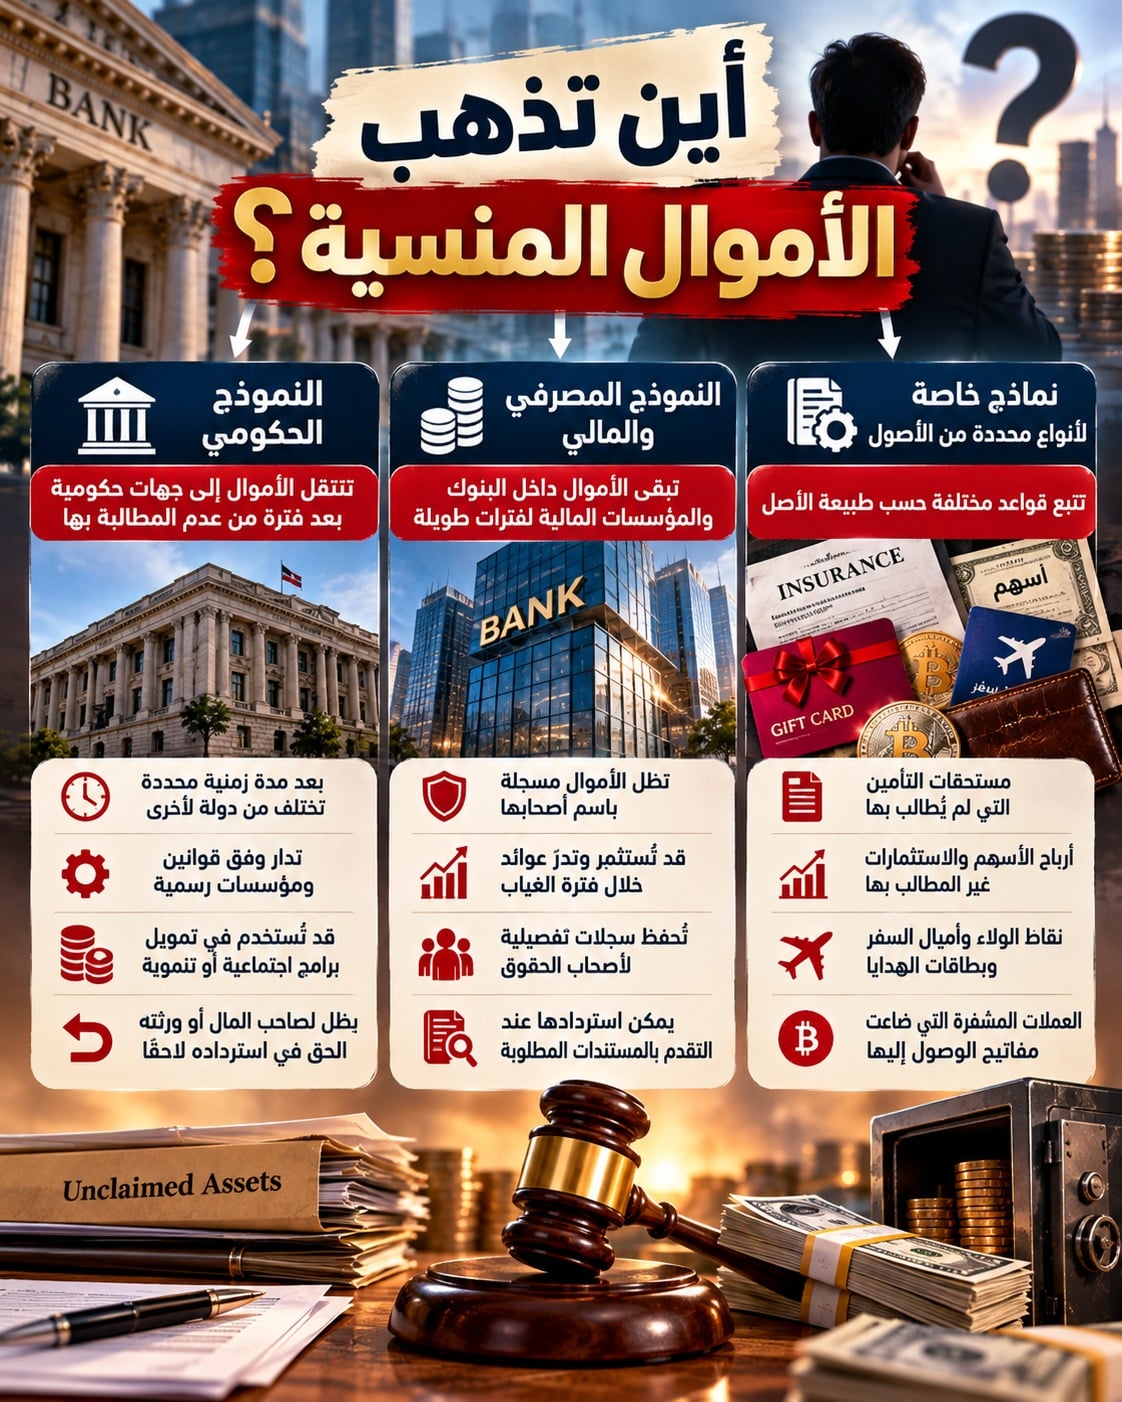
أين تذهب الأموال المنسية
كيف نستفيد اقتصاديا من الأموال المنسية؟
وتطرح هدى الملاح عدة مسارات للاستفادة من هذه الثروة، تبدأ من حصر الأموال والأصول غير المطالب بها داخل إطار قانوني واضح، ثم تطوير آليات تساعد على الوصول إلى أصحابها أو ورثتهم، قائلة إن أول خطوة ليست استخدام الأموال، وإنما اكتشاف أصحابها. فحق الملكية يجب أن يأتي أولا، وبعد وصول المال إلى صاحبه يمكن أن يتحول تلقائيا إلى قوة اقتصادية من خلال الاستثمار أو الادخار أو الاستهلاك.
وترى أن عودة الأموال إلى أصحابها يمكن أن تحقق عدة فوائد أبرزها زيادة قدرة الأسر على الإنفاق والاستثمار، ودعم المدخرات المحلية، وتمويل مشروعات جديدة إذا اختار أصحاب الأموال استثمارها، وتقليل الأموال المعطلة خارج الدورة الاقتصادية، وكذلك دعم النشاط التجاري والاستهلاكي، وزيادة قدرة بعض الأسر على سداد التزاماتها، وتعزيز الثقة في النظام المالي.
قاعدة بيانات وطنية ولكن بضوابط صارمة
وتقترح دراسة إنشاء منظومة وطنية للاستعلام عن الأصول المالية غير المطالب بها، تربط – وفق الضوابط القانونية – بين المؤسسات المالية والجهات المختصة، بحيث يستطيع المواطن أو الوريث الشرعي معرفة ما إذا كانت هناك أموال أو مستحقات مسجلة باسمه، مشددة على أن نجاح هذه الفكرة يتطلب أعلى درجات حماية البيانات والسرية المصرفية، بحيث لا يستطيع الاستعلام إلا صاحب الحق أو من ينوب عنه قانونا.

4 شروط للاستفادة من الأموال المنسية دول ضياع حقوق أصحابها
وتقول: "نحن بحاجة إلى أن يعرف المواطن ماذا يملك، خصوصا مع تعدد الحسابات والمنتجات المالية، المواطن اليوم قد يمتلك حسابا مصرفيا ومحفظة إلكترونية وبطاقة مدفوعة مقدمًا واستثمارا أو وثيقة تأمين، وقد لا تكون أسرته على علم بكل هذه الأصول".
الورثة.. الحلقة الأكثر أهمية
وترى هدى الملاح أن ملف التركات يجب أن يحظى باهتمام أكبر في ظل التحول الرقمي، حيث قد يموت صاحب المال، بينما يعرف الورثة عقارا يمتلكه أو حسابا مصرفيا رئيسيا، لكنهم لا يعرفون بقية أصوله.
وتقول: "نحن نحتاج إلى ثقافة جديدة في إدارة الثروة الشخصية، بحيث يترك الإنسان سجلا واضحا بأصوله المالية ومؤسساته التي يتعامل معها، دون أن يعني ذلك كشف كلمات المرور أو البيانات السرية، وإنما ضمان أن يعرف الورثة أين يبحثون عن حقوقهم".
الأموال الصغيرة.. كنز يتراكم
ولا تقتصر الفكرة على أصحاب الملايين، فالأرصدة الصغيرة في بطاقات الهدايا، ونقاط الولاء، وأميال السفر، والاشتراكات المدفوعة مقدما، والمحافظ الإلكترونية غير المستخدمة، قد تبدو غير مؤثرة على المستوى الفردي، إلا أن هدى الملاح ترى أن قوة الاقتصاد تكمن أحيانا في تراكم التفاصيل الصغيرة.
وتقول :"ألف جنيه منسية بالنسبة لشخص قد تبدو مبلغا محدودا، لكن عندما نتحدث عن ملايين الحسابات والأرصدة الصغيرة، فإننا نتحدث عن قيمة إجمالية تستحق أن تكون محل دراسة وحصر".
العملات المشفرة.. التحدي الجديد
وتشير إلى أن التحول الرقمي خلق نوعا جديدا من الأموال التي يصعب الوصول إليها، حيث إنه في حالة العملات المشفرة، قد يمتلك الشخص أصلا رقميا ذا قيمة، لكنه يفقد مفتاح الوصول إليه، أو يتوفى دون أن يعرف ورثته بوجوده.
وتؤكد أن التعامل مع هذا النوع من الأصول يحتاج إلى إطار قانوني وتقني خاص، لأن المشكلة هنا ليست مجرد "حساب خامد" وإنما قد تكون أصلا موجودا رقميا لكن لا توجد وسيلة عملية للوصول إليه.
من المال الخامل إلى الاستثمار
وترى هدى الملاح أن السيناريو الاقتصادي الأكثر أهمية يبدأ بعد استرداد الأموال، فإذا عاد المال إلى صاحبه، يمكن أن يدخل في أحد مسارات متعددة: الاستثمار في مشروع، شراء أصل منتج، زيادة المدخرات، تمويل مشروع صغير، أو حتى الإنفاق الاستهلاكي.
وتقول: "دفنا النهائي ليس جمع الأموال المنسية، وإنما إعادة توجيهها إلى أصحابها، ثم خلق البيئة التي تجعل جزءًا منها يتحول إلى استثمار منتج، هنا فقط يتحول المال من رصيد ساكن إلى قيمة مضافة للاقتصاد".
بريطانيا تقدم نموذجا قابلا للدراسة
وتشير إلى التجربة البريطانية في التعامل مع الأصول الخاملة، حيث تم إنشاء نظام Dormant Assets Scheme للتعامل مع بعض الأصول التي ظلت دون نشاط لفترات طويلة، مع الحفاظ على حق أصحابها في المطالبة بها، مؤكدة أن التجارب الدولية لا يمكن نقلها حرفيا إلى مصر، لكن يمكن الاستفادة من فلسفتها الأساسية، وهي عدم ترك الأصول الخاملة بلا مسار واضح.
مصر.. الفرصة أكبر مع اتساع الشمول المالي
وتكتسب الفكرة أهمية خاصة في مصر مع ارتفاع معدلات الشمول المالي، فبحسب بيانات البنك المركزي المصري، وصل معدل الشمول المالي إلى 79% بنهاية يونيو 2026، بما يعادل نحو 56.4 مليون مواطن يمتلكون حسابات نشطة تمكنهم من إجراء معاملات مالية.
وترى أن هذا التوسع يعني أن المستقبل سيشهد تعددا أكبر في الحسابات والأدوات المالية، وهو ما يجعل قضية الأموال المنسية بحاجة إلى معالجة استباقية، قائلة :" كلما زاد عدد المواطنين داخل النظام المالي، أصبح من الضروري ألا نكتفي بإدخال المواطن إلى النظام، وإنما نضمن أيضا قدرته وأسرته على إدارة أصوله ومعرفة حقوقه".
الرسالة الأهم: لا نبحث عن أموال جديدة فقط
وتوضح أن الاقتصاد لا يجب أن ينظر فقط إلى الأموال الجديدة التي يمكن جذبها، وإنما أيضا إلى الأموال الموجودة بالفعل والتي لا تؤدي دورها.
وتقول: " لدينا أموال جديدة نبحث عنها دائما، لكن لدينا أيضا أموال قديمة تحتاج فقط إلى أن نعيد اكتشاف أصحابها، والفرق أن الأموال الجديدة تحتاج إلى جذب، بينما الأموال المنسية تحتاج إلى منظومة تصل بها إلى أصحابها".
وهنا يصبح اقتصاد الأشياء المنسية ملفا يتجاوز فكرة الحسابات الخاملة؛ فهو يرتبط بالشمول المالي، وحماية الملكية، وإدارة التركات، والتحول الرقمي، وحماية المستهلك، وفي النهاية بقدرة الاقتصاد على إعادة تشغيل الثروة بدلا من تركها ساكنة، فربما لا تكون الثروة دائما في الأموال التي نبحث عن جذبها من الخارج، وإنما في أموال موجودة بالفعل، تنتظر فقط أن يعرف أصحابها أنها ما زالت هناك.
عبدالله أبو سمرة: كيف تُدار الأموال التي فقدت طريقها إلى أصحابها؟
وفي هذا السياق، يسلط الدكتور عبدالله أبو سمرة، الخبير الاقتصادي والمتخصص في القيادة الأخلاقية والاستشراف الاستراتيجي، الضوء على ما يمكن تسميته مجازًا «اقتصاد الأشياء المنسية»، موضحًا أن هذه الظاهرة تطرح تساؤلات تتجاوز حجم الأموال المتراكمة إلى كيفية إدارتها، وآليات استردادها، وإمكانية الاستفادة من بعض الأصول المؤهلة قانونيًا في دعم التنمية الاجتماعية والاقتصادية.
الدكتور عبدالله أبو سمرة
ويقول أبو سمرة في تصريحات خاصة لـ"اليوم السابع"، إن «هناك ثروات لا تختفي لأنها سُرقت، ولا لأنها أُنفقت، ولا لأن قيمتها تلاشت، وإنما لأنها ببساطة فقدت الطريق إلى أصحابها. وهنا تكمن أهمية هذه الظاهرة؛ فالمال قد يظل قائمًا وقابلًا للاسترداد، لكن انقطاع الاتصال بينه وبين مالكه يجعله خارج دائرة الاستخدام والاستفادة».
ويضيف أن التحول إلى الاقتصاد الرقمي وسّع نطاق هذه الظاهرة، فلم تعد تقتصر على الحسابات المصرفية والودائع التقليدية، بل امتدت إلى المحافظ الرقمية والأصول المشفرة التي يفقد أصحابها مفاتيح الوصول إليها، والحسابات الإلكترونية التي لا يعرف الورثة كيفية التعامل معها، والأرصدة المدفوعة مقدمًا التي قد تبقى سنوات دون استخدام.
ثروات رقمية خلف كلمات مرور مفقودة
الأموال المنسية ليست بالضرورة أموالًا بلا مالك
ويؤكد أبو سمرة أن أول نقطة ينبغي الانطلاق منها عند مناقشة هذه الظاهرة هي التمييز بين الأموال غير المطالب بها والأموال التي لا مالك لها، مشددًا على أن «المال غير المطالب به ليس بالضرورة مالًا بلا مالك؛ فقد يكون صاحبه موجودًا لكنه لا يعلم بوجوده، أو انتقل إلى عنوان آخر، أو هاجر إلى دولة مختلفة، أو توفي دون أن يعرف ورثته شيئًا عن أصوله المالية».
ويوضح أن الأموال غير المطالب بها تشمل الحسابات المصرفية الخاملة، والشيكات غير المصروفة، والرواتب والمستحقات التي لم يحصل عليها أصحابها، والأسهم والأرباح الاستثمارية، والودائع، وبعض محتويات صناديق الأمانات، وأموال التركات التي لم يصل إليها الورثة، فضلًا عن أرصدة لدى مؤسسات مالية مختلفة.
ويشير إلى أن رحلة هذه الأموال تبدأ عادة بحساب أو أصل مالي قائم، ثم تمر فترة طويلة دون تعامل من صاحبه، وقد تحاول المؤسسة المالية التواصل معه. وإذا استمر انقطاع الاتصال للمدة التي يحددها القانون، يمكن تصنيف الأصل ضمن الممتلكات غير المطالب بها، ثم نقله إلى جهة حكومية أو صندوق متخصص لحفظه وإدارته.
ويشدد أبو سمرة على أن «انتقال المال إلى جهة حكومية لا يعني بالضرورة انتهاء حق صاحبه فيه؛ فهناك أنظمة قانونية تتيح للمالك أو الوريث إثبات استحقاقه واسترداد الأموال حتى بعد انتقالها إلى الجهة المختصة».
أرقام تكشف ضخامة الظاهرة رغم غياب الإحصاء العالمي الموحد
وفيما يتعلق بحجم الأموال المنسية عالميًا، يرى أبو سمرة أن غياب إحصائية عالمية موحدة لا يعني أن الظاهرة محدودة، بل يعكس اختلاف التعريفات القانونية والفترات الزمنية وآليات الحصر بين الدول.
ويشير إلى أن البيانات المتاحة في عدد من الاقتصادات الكبرى تكشف عن أموال بمليارات الدولارات والعملات المحلية، ففي الولايات المتحدة، أعادت برامج الممتلكات غير المطالب بها في الولايات المختلفة نحو 4.25 مليار دولار خلال السنة المالية 2025، وفقًا للأرقام الواردة في المادة محل التحليل والمنسوبة إلى الجمعية الوطنية لمسؤولي الممتلكات غير المطالب بها.
وفي أستراليا، أشارت البيانات الواردة إلى أن قيمة الأموال غير المطالب بها لدى الحكومة بلغت نحو 2.7 مليار دولار أسترالي في يونيو 2025. أما في كندا، فقد بلغت الأرصدة المصرفية غير المطالب بها لدى بنك كندا نحو 1.6 مليار دولار كندي في نهاية عام 2025، موزعة على حوالي 3.6 مليون رصيد.
ويؤكد أبو سمرة أن هذه الأرقام لا يجوز جمعها بصورة مباشرة باعتبارها مقياسًا موحدًا للظاهرة، لاختلاف نطاق الأصول التي تشملها كل إحصائية، لكنه يرى أنها تقدم مؤشرًا مهمًا إلى حجم الأموال التي تحتاج إلى آليات أكثر كفاءة للحصر والإدارة والاسترداد.
ويضيف أن «السؤال الأهم ليس فقط كم تبلغ قيمة هذه الأموال، وإنما كم من الحقوق المالية يمكن إعادته إلى أصحابها إذا طوّرنا أدوات البحث والتواصل؟ وكم من الأصول يمكن إدارتها بصورة أفضل إذا أصبح لدينا نظام مؤسسي قادر على تحديدها وتتبعها؟».
أين تذهب الأموال المنسية؟ ثلاثة نماذج لإدارتها
ويوضح أبو سمرة أن الدول تتعامل مع الأموال غير المطالب بها وفق نماذج قانونية مختلفة، يمكن تقسيمها إلى ثلاثة اتجاهات رئيسية.
يتمثل الاتجاه الأول في حفظ الأموال وإعادتها إلى أصحابها، بحيث تتولى الجهة المختصة إدارة الأصول مع إعطاء الأولوية لتحديد المالك أو الورثة وإعادة الحقوق إليهم.
أما الاتجاه الثاني، فيقوم على إدارة الأموال وفق قواعد قانونية تسمح بذلك، مع توفير احتياطيات مناسبة للوفاء بالمطالبات المستقبلية، وتحديد المسؤوليات والضوابط التي تحكم إدارة الأصول.
ويتمثل الاتجاه الثالث في توجيه الأموال المؤهلة قانونيًا إلى برامج التنمية الاجتماعية، وهو النموذج الذي يراه أبو سمرة جديرًا بالدراسة، لما يتيحه من إمكانية تحويل بعض الأصول الخاملة إلى موارد تدعم مشروعات ذات منفعة عامة.
ويقول إن «الاستفادة من الأموال المنسية لا تعني مصادرتها أو اعتبارها ملكًا عامًا لمجرد أن أصحابها لم يطالبوا بها، وإنما تعني وضع إطار قانوني واضح يحدد الأموال التي يمكن إدارتها أو استخدام عوائدها، مع ضمان حقوق أصحابها وآليات استردادها».
بريطانيا واليابان.. تجارب في توظيف الأصول الخاملة
ويستشهد أبو سمرة بالتجربة البريطانية التي تتيح نقل بعض الأصول المالية الخاملة إلى منظومة متخصصة، بعد اتباع إجراءات تهدف إلى الوصول إلى أصحابها، مع وجود آليات لإعادة الأموال إذا ظهر صاحب الحق لاحقا.
وقد أتاحت منظومة الأصول الخاملة في بريطانيا نحو مليار جنيه إسترليني لأغراض اجتماعية منذ إنشائها، كما أعلنت الحكومة البريطانية في عام 2025 تخصيص نحو 440 مليون جنيه إسترليني ضمن استراتيجية جديدة لدعم مجالات تشمل الشباب والأسر والمجتمعات المحلية.
ويشير إلى أن التجربة اليابانية تقدم نموذجًا آخر، إذ تخضع الودائع التي لم تشهد معاملات لمدة عشر سنوات أو أكثر لنظام خاص يتيح توجيه الأموال إلى أنشطة ذات منفعة عامة، تشمل دعم الأطفال والشباب، ومساندة الأشخاص الذين يواجهون صعوبات اقتصادية واجتماعية، وتنشيط المجتمعات المحلية.
ويرى أبو سمرة أن أهمية هذه التجارب تكمن في أنها تطرح تصورًا مختلفًا لإدارة الأصول الخاملة، بحيث لا تظل مجرد أرصدة خارج الاستخدام، بل يمكن أن تسهم في دعم التنمية، شريطة أن يتم ذلك وفق القانون، مع حماية حقوق المالك وتوفير آليات واضحة للاسترداد والرقابة.
ويضيف أن «الدولة يمكن أن تؤدي دور الأمين على الأموال التي انقطع أصحابها عن الوصول إليها، لكن هذا الدور يتطلب مسؤولية أخلاقية ومؤسسية كبيرة، لأن تحقيق المنفعة العامة لا ينبغي أن يأتي على حساب الحقوق الفردية».
الذكاء الاصطناعي والهوية الرقمية.. هل تنهي التكنولوجيا أزمة الأموال المنسية؟
ومن منظور القيادة الأخلاقية والاستشراف الاستراتيجي، يرى أبو سمرة أن التكنولوجيا قادرة على تغيير طريقة التعامل مع الأموال المنسية، بعدما كان الوصول إليها يتطلب البحث في مستندات ورقية وعناوين قديمة وسجلات متفرقة.
ويوضح أن الأنظمة الرقمية الحديثة تستطيع، وفقًا للقانون وضوابط الخصوصية، المساعدة في الربط بين بيانات الهوية والعناوين والحسابات والسجلات المالية وبيانات الوفاة والورثة، بما يتيح اكتشاف روابط يصعب تحديدها بالوسائل التقليدية.
ويقول إن «الذكاء الاصطناعي وتحليل البيانات يمكن أن يساعدا في اكتشاف الأصول التي يُحتمل ارتباطها بشخص معين، وتوجيه جهود البحث إلى الحالات التي تحتاج إلى التحقق، لكن التكنولوجيا وحدها لا تكفي؛ لأن معرفة صاحب المال تختلف عن إثبات أن الشخص الذي يطالب به هو صاحب الحق بالفعل».
ويشير إلى أن الهوية الرقمية والتوقيع الإلكتروني وأنظمة التحقق الموثوقة يمكن أن تسهم في تسهيل استرداد الأموال، خصوصًا عندما يتعلق الأمر بالورثة الذين قد لا يعرفون بوجود حسابات أو استثمارات تركها المتوفى.
ويطرح أبو سمرة تصورًا لإنشاء منظومة وطنية آمنة تتيح للمواطن التعرف إلى الأصول المالية المسجلة باسمه لدى المؤسسات المشاركة، دون أن يعني ذلك كشف تفاصيل حساباته أو معاملاته أمام جهات غير مخولة، كما يمكن لهذه المنظومة، وفقًا للقانون والصلاحيات المعتمدة، مساعدة الورثة على اكتشاف الأصول التي تركها المتوفى، وتسهيل إجراءات التحقق من الملكية والاستحقاق.
ويؤكد أن نجاح هذا التصور يتطلب تكاملًا بين المؤسسات المالية والجهات القضائية والجهات المسؤولة عن سجلات الهوية والوفاة، إلى جانب الالتزام بحماية البيانات الشخصية والأمن السيبراني ومنع الوصول غير المصرح به إلى المعلومات.
هل تتحول الأموال المنسية إلى مصدر للتنمية؟
ويجيب أبو سمرة عن هذا التساؤل بالإشارة إلى أن تحويل الأموال المنسية إلى مصدر للتنمية أمر ممكن في ظل شروط قانونية ومؤسسية واضحة، لكنه يحذر من التعامل مع هذه الأموال باعتبارها موردًا عامًا متاحًا دون قيود، ويحدد أربعة شروط رئيسية لتحقيق هذا الهدف.
الشرط الأول هو حماية حق المالك، من خلال وجود إجراءات فعالة للبحث عن أصحاب الأموال وتمكينهم من استرداد حقوقهم، وعدم اعتبار مرور الزمن وحده دليلًا على انتهاء الملكية.
والشرط الثاني هو توفير احتياطيات مالية كافية تضمن القدرة على الوفاء بالمطالبات المستقبلية، إذا سمح النظام باستخدام بعض الأصول أو عوائدها، أما الشرط الثالث، فيتمثل في وجود قانون واضح يحدد الأموال المؤهلة للاستخدام، والجهات المسؤولة عن إدارتها، وأوجه الإنفاق المسموح بها، وآليات الرقابة والمراجعة.
ويتمثل الشرط الرابع في الشفافية والمساءلة وقياس الأثر التنموي، بحيث لا يقتصر الأمر على الإعلان عن تخصيص الأموال لمشروعات اجتماعية، بل يمتد إلى تقييم النتائج التي حققتها هذه المشروعات ومدى استفادة الفئات المستهدفة منها.
ويقول أبو سمرة إن «القيمة الاقتصادية لهذه الأموال لا ينبغي أن تكون المعيار الوحيد للحكم على نجاح المنظومة؛ فهناك قيمة أخرى تتمثل في استعادة الحقوق، وتعزيز الثقة في المؤسسات، وتحسين كفاءة الإدارة المالية، وتحويل الموارد المؤهلة قانونيًا إلى مشروعات تحقق أثرًا اجتماعيًا قابلًا للقياس».
القيادة الأخلاقية.. الضمانة الأساسية لحماية الحقوق
ويؤكد أبو سمرة أن إدارة الأموال المنسية تمثل اختبارًا حقيقيًا للقيادة الأخلاقية، لأنها تتطلب الموازنة بين الكفاءة الاقتصادية واحترام الملكية الخاصة والمسؤولية تجاه المجتمع.
ويشير إلى أن المال الذي لا يطالب به صاحبه قد يمثل مدخرات أسرة، أو حقًا ماليًا لورثة، أو جزءًا من ثروة شخص لم يعد قادرًا على متابعة معاملاته، ولذلك فإن غياب صاحبه عن المشهد لا يلغي القيمة القانونية والأخلاقية لحقه.
ويضيف أن أي منظومة ناجحة يجب أن تقوم على مبادئ العدالة والشفافية والمساءلة، وأن تضع قواعد واضحة تمنع تضارب المصالح، وتحمي المعلومات المالية للأفراد، وتحدد مسؤولية المؤسسات التي تحتفظ بالأموال أو تديرها.
ويرى أن بناء الثقة المجتمعية يمثل عنصرًا أساسيًا في نجاح هذه المنظومات؛ فكلما شعر المواطن بأن حقوقه محفوظة، وأن استرداد أمواله ممكن بإجراءات واضحة، ازدادت ثقته في المؤسسات المالية وفي قدرة النظام القانوني على حماية مصالحه.
ومن هذا المنطلق، يؤكد أبو سمرة أن القيادة الأخلاقية ليست مجرد مفهوم نظري، وإنما ضرورة عملية تضمن أن تتحقق الكفاءة الاقتصادية دون الإخلال بالعدالة، وأن تخضع المنفعة العامة لقواعد تحمي حقوق الأفراد.
الاستشراف الاستراتيجي ومستقبل اقتصاد الأشياء المنسية
ويحذر أبو سمرة من أن أهمية هذه القضية مرشحة للازدياد مع توسع الاقتصاد الرقمي وتعدد أشكال الأصول المالية، خصوصًا مع انتشار المحافظ الإلكترونية والأصول المشفرة والحسابات المرتبطة بمنصات متعددة.
ويشير إلى أن التعامل مع الأموال المنسية في المستقبل لن يقتصر على الحسابات المصرفية التقليدية، بل سيشمل أصولًا رقمية قد يصعب على أصحابها أو ورثتهم الوصول إليها دون أدوات متطورة للتحقق من الملكية.
ويقول إن «الاستشراف الاستراتيجي يفرض علينا ألا ننتظر حتى تتراكم الأموال غير المطالب بها، بل أن نستعد للمشكلة قبل اتساعها، من خلال تطوير التشريعات، والاستثمار في البنية التحتية الرقمية، وبناء منظومات آمنة للبحث والاسترداد، وتعزيز الوعي المالي لدى الأفراد».
ويضيف أن التخطيط للمستقبل ينبغي أن يركز على تحديث التشريعات المنظمة للأصول الرقمية، وتطوير أدوات التحقق من الهوية والملكية، وتسهيل انتقال الحقوق إلى الورثة، إلى جانب تعزيز الأمن السيبراني وحماية البيانات.
كما يرى أهمية تشجيع الأفراد على تنظيم سجلاتهم المالية وتحديث بياناتهم، وتوثيق الأصول التي يمتلكونها، وتوفير المعلومات الضرورية التي تساعد أسرهم على الوصول إلى حقوقهم عند الوفاة.
نحو منظومة وطنية متكاملة لاسترداد الأموال المنسية
وفيما يتعلق بالخطوات العملية، يطرح أبو سمرة عددًا من المسارات التي يمكن أن تساعد الدول على بناء منظومة متكاملة لإدارة الأموال غير المطالب بها، ويأتي في مقدمتها إنشاء منصة وطنية آمنة للبحث عن الأصول المالية، وتطوير آليات الربط بين المؤسسات المالية والجهات المختصة، وتسهيل إجراءات استرداد الأموال وإثبات حقوق الورثة، إلى جانب وضع إطار قانوني يحدد مسؤولية الجهات القائمة على إدارة هذه الأصول.
كما يشدد على أهمية إصدار تقارير دورية توضح حجم الأموال التي جرى حصرها، والمبالغ التي أعيدت إلى أصحابها، والأصول التي لا تزال قيد البحث، وأوجه استخدام الأموال التي يسمح القانون بتوجيهها إلى البرامج الاجتماعية.
ويرى أن نشر هذه البيانات بصورة شفافة من شأنه أن يعزز المساءلة، ويساعد على قياس كفاءة الإدارة، ويكشف عن فرص تحسين السياسات المالية والاجتماعية.
ويضيف أن نجاح هذه المنظومة يتطلب أيضًا تطوير برامج للتوعية المالية، حتى يعرف المواطنون كيفية البحث عن الأصول المسجلة بأسمائهم، وأهمية الاحتفاظ بسجلات مالية منظمة، وضرورة تمكين الورثة من الوصول إلى المعلومات المتعلقة بالحقوق المالية وفقًا للقانون.
الثروة المنسية اختبار لكفاءة المؤسسات ومسؤوليتها الأخلاقية
ويوضح أن اقتصاد الأشياء المنسية يتجاوز حدود الحسابات المصرفية الخاملة والودائع غير المطالب بها، ليصبح قضية ترتبط بكفاءة المؤسسات، وجودة التشريعات، والثقة في النظام المالي، وقدرة الدول على توظيف التكنولوجيا في حماية الحقوق وتعزيز التنمية.
ويقول إن «هذه الأموال لم تفقد بالضرورة قيمتها، لكنها فقدت الطريق إلى أصحابها. ومن هنا، فإن الأولوية يجب أن تكون لبناء منظومة تستطيع اكتشاف الأصول وإعادتها إلى مستحقيها، وتسهيل وصول الورثة إليها، ومنع تكرار فقدان الاتصال بين المال ومالكه».
ويؤكد أن الاستفادة التنموية من هذه الأموال يجب أن تظل محكومة بالقانون، وأن تسبقها ضمانات حقيقية لحماية أصحاب الحقوق والوفاء بالمطالبات المستقبلية، مع إخضاع الإدارة للرقابة والشفافية والمساءلة.
ويشير إلى أن القضية ليست أن تستفيد الدولة من مال نسيه صاحبه، بل أن تبني نظامًا يحمي الحقوق، ويعيد الثروات إلى مستحقيها، ويتيح توظيف الأصول التي يسمح القانون باستخدامها في دعم التنمية الاجتماعية والاقتصادية. فالقيمة الحقيقية لاقتصاد الأشياء المنسية تكمن في قدرته على تحويل الأموال المعطلة إلى حقوق مستردة، وفرص تنموية، وثقة أكبر في المؤسسات، دون أن تتعارض الكفاءة الاقتصادية مع العدالة والمسؤولية الأخلاقية.
عبد العزيز الرماني: مصير الثروات الغائبة وحقوق أصحابها
فيما يؤكد عبد العزيز الرماني، الخبير المغربي والأستاذ الباحث في الاقتصاد الاجتماعي، أن هناك مفاهيم اقتصادية جديدة مستنتجة من الحياة الاجتماعية وطقوسها وعاداتها، ومنها اقتصاد المتلاشيات واقتصاد الفقر واقتصاد الأشياء المنسية، موضحًا أن السؤال الذي يطرح نفسه بشأن هذا المفهوم يتمحور حول مصير الثروات التي تختفي حينما يغيب أصحابها، سواء بسبب ضياعها أو انتقالها عبر مساطر إدارية وقانونية معقدة إلى جهات معنية.
ويضيف الرماني، في تصريحات خاصة لـ«اليوم السابع»، أن هذه الظاهرة تشمل الإرث الذي لا يصل إلى الورثة بسبب عدم وجودهم أو تعذر الوصول إليهم، وأملاك الأشخاص مجهولي المكان، والشيكات التي لم تُصرف، والتعويضات الإدارية المتعلقة بالتأمين أو التقاعد، والأرباح الناتجة عن الاستثمارات والأسهم المرتبطة بالبورصة، وغيرها من المستحقات المالية، لافتًا إلى أن بعض الحالات تتعلق بأشخاص لا يزالون على قيد الحياة، لكنهم يعانون أمراضًا نفسية أو عضوية تؤثر في ذاكرتهم وقدرتهم على تدبير شؤونهم، خاصة في غياب أفراد الأسرة المطلعين على أوضاعهم المالية.
ويوضح الرماني أن العديد من الدول تعتمد أنظمة خاصة لتحصيل هذه الأموال وتدبيرها وإعادة استثمارها بما يخدم المجتمع والدولة، بينما تتجه دول أخرى إلى توجيهها، وفق ضوابط قانونية، إلى المصالح الاجتماعية، مثل دور المسنين ودور الأيتام والمؤسسات الخيرية. ويشير إلى اختلاف الأنظمة من دولة إلى أخرى، فبعضها يحفظ للورثة حق المطالبة بهذه الأموال متى ظهروا وقدموا الوثائق التي تثبت صلتهم بصاحبها، فيما تحدد أنظمة أخرى آجالًا قانونية تترتب على انقضائها آثار تتعلق بملكية هذه الأموال أو كيفية التصرف فيها.
ويؤكد الخبير المغربي أن المؤسسات المالية والاقتصادية الحديثة أصبحت أكثر تنظيمًا، وأن توظيف التكنولوجيا المتطورة يسهم في تقليص الوقت اللازم للبحث عن أصحاب الحقوق، ويسهّل عمليات التقصي وتتبع مسار المعاملات والأرصدة والمحافظ المالية المنسية، لكنه يشدد على أن القانون يظل المرجع الأساسي في حسم مصير الأموال الخاملة والمنسية، وتحديد حقوق أصحابها وصلاحيات الجهات التي تتولى إدارتها، مشيرًا إلى أن بعض الدول الأوروبية والأفريقية تعتمد مؤسسات مالية متخصصة، تُعرف في بعض الأنظمة ببنوك الإيداع والتدبير، تتولى حفظ هذه الأموال وإدارتها وإعادة استثمارها وفقًا للقوانين المعمول بها.